Cách vay tiền an toàn là điều người lao động cần biết rõ trước khi cần tiền gấp, vì tâm lý cần gấp dễ khiến nhiều người vướng vào các khoản vay nặng lãi mà không nhận ra ngay từ đầu. Bài này chia sẻ cách nhận biết tín dụng đen và những kênh vay an toàn hơn.
Vì sao người lao động dễ trở thành mục tiêu của tín dụng đen
Người lao động phổ thông thường có thu nhập ổn định theo tháng nhưng ít có khoản tiết kiệm dự phòng lớn, trong khi các tình huống cần tiền gấp (ốm đau, việc gia đình, sửa xe) lại xảy ra bất ngờ. Tín dụng đen lợi dụng đúng tâm lý “cần tiền ngay, không cần thủ tục phức tạp” này, quảng cáo vay nhanh, không cần thế chấp, giải ngân trong ngày — nhưng đằng sau là mức lãi suất cực cao và cách đòi nợ có thể ảnh hưởng nghiêm trọng đến cuộc sống, công việc của người vay.
Dấu hiệu nhận biết tín dụng đen, vay nặng lãi
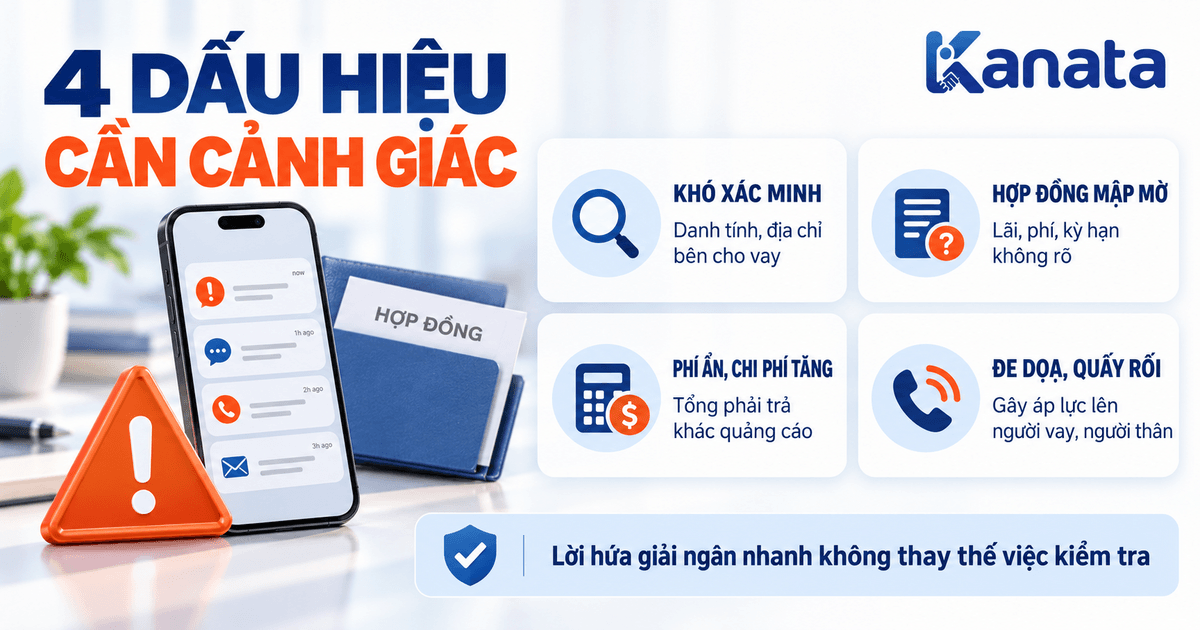
- Quảng cáo “vay không cần thế chấp, không cần chứng minh thu nhập, giải ngân trong vài phút” — các tổ chức tín dụng hợp pháp luôn cần thẩm định hồ sơ, dù nhanh cũng cần thời gian xử lý tối thiểu
- Không có hợp đồng vay rõ ràng, hoặc hợp đồng không ghi rõ lãi suất thực tế — chỉ trao đổi miệng hoặc qua tin nhắn, tránh để lại bằng chứng pháp lý
- Lãi suất thực tế rất cao so với thông báo ban đầu khi cộng thêm các loại phí ẩn (phí dịch vụ, phí trễ hạn tăng nhanh bất thường)
- Đòi nợ bằng cách đe dọa, khủng bố tinh thần (gọi điện làm phiền người thân, đồng nghiệp, dán thông tin bôi nhọ) thay vì qua kênh pháp lý thông thường
Những kênh vay tiền chính thống, an toàn hơn
- Vay tín chấp qua ngân hàng hoặc công ty tài chính được cấp phép — có hợp đồng rõ ràng, lãi suất công khai theo quy định, có thể tra cứu thông tin công ty trước khi vay
- Vay từ quỹ tín dụng công đoàn (nếu công ty có tổ chức công đoàn và có quỹ hỗ trợ) — thường có điều kiện vay ưu đãi hơn cho công nhân, người lao động
- Mượn tạm từ người thân, đồng nghiệp tin cậy với thỏa thuận rõ ràng về thời gian trả, tránh mượn qua các kênh không rõ nguồn gốc
- Hỏi công ty về chính sách tạm ứng lương nếu cần một khoản nhỏ trước kỳ lương, đây thường là cách an toàn nhất vì không phát sinh lãi suất
Những điều cần kiểm tra trước khi vay ở bất kỳ đâu
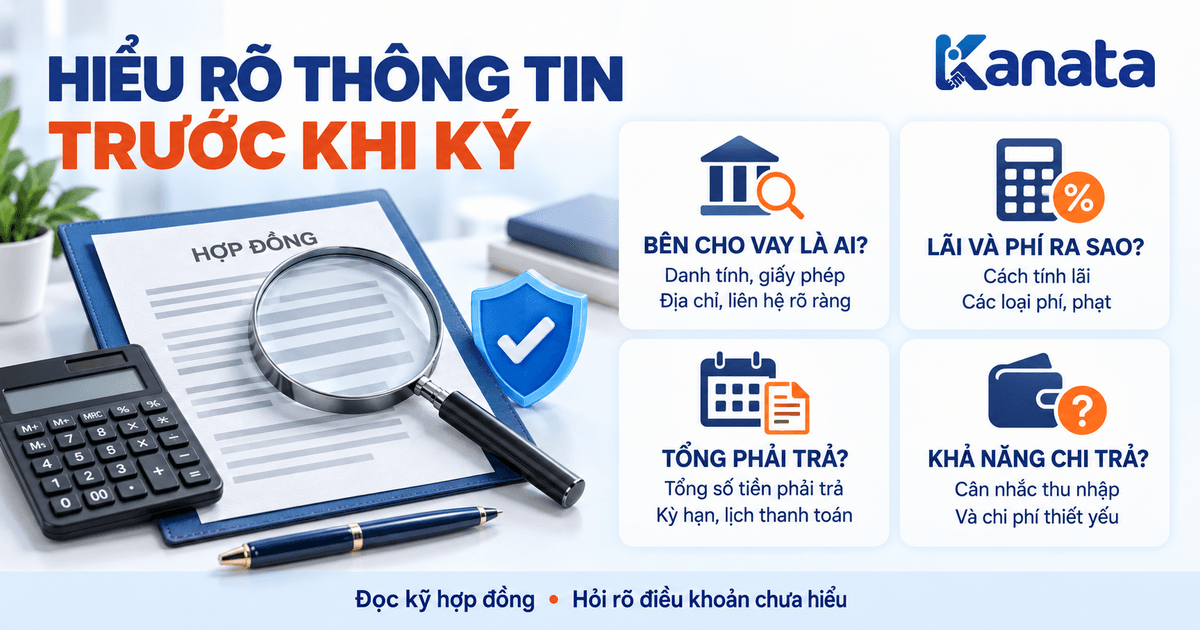
Tổ chức cho vay có được cấp phép hoạt động tín dụng hợp pháp không, có thể tra cứu thông tin công khai. Hợp đồng vay có ghi rõ ràng mức lãi suất, cách tính, tổng số tiền phải trả, kỳ hạn trả không. Có phí ẩn nào ngoài lãi suất công bố không (phí thẩm định, phí dịch vụ, phí phạt trễ hạn). Kênh liên hệ, địa chỉ của bên cho vay có rõ ràng, có thể xác minh được không, hay chỉ liên hệ qua số điện thoại lạ, mạng xã hội không rõ danh tính.
Nên làm gì nếu đã trót vay phải tín dụng đen
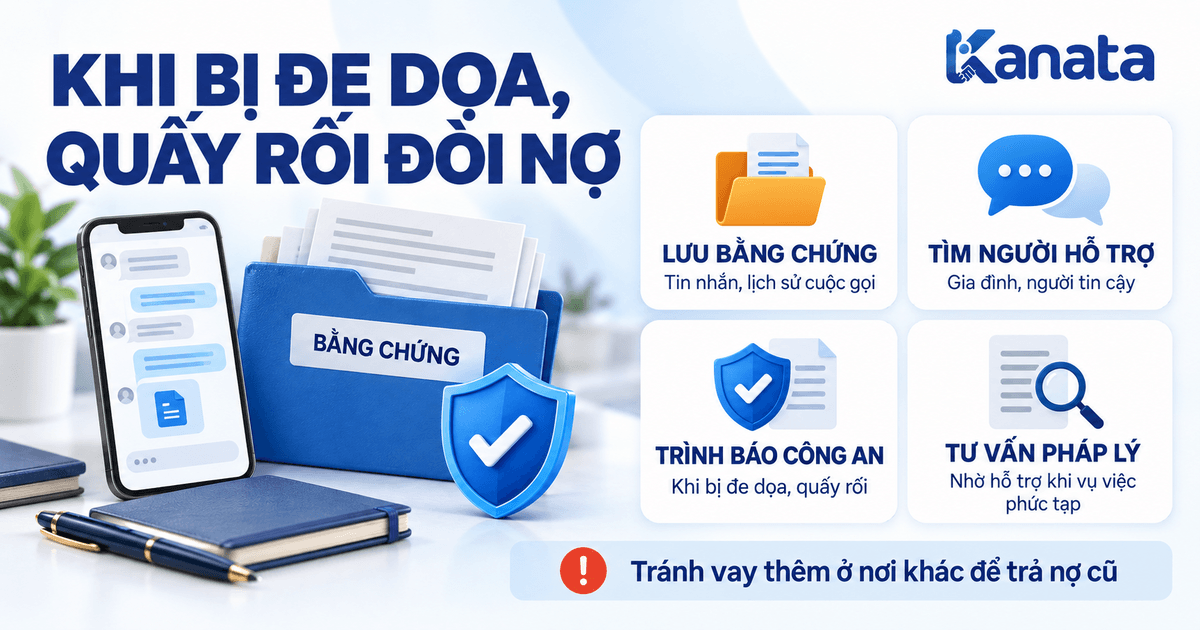
Nếu đã lỡ vay và đang bị đe dọa, quấy rối đòi nợ quá mức, nên giữ lại toàn bộ bằng chứng (tin nhắn, ghi âm cuộc gọi đe dọa nếu có thể) và trình báo với cơ quan công an địa phương — hành vi cho vay nặng lãi, đòi nợ bằng đe dọa là vi phạm pháp luật, người vay có quyền được bảo vệ. Không nên tiếp tục vay thêm ở nơi khác để trả nợ cũ vì dễ rơi vào vòng xoáy nợ nần chồng chất, nên tìm cách trao đổi trực tiếp với bên cho vay hoặc nhờ hỗ trợ pháp lý nếu tình huống phức tạp.
Xem việc làm đang tuyển của Kanata →
Câu hỏi thường gặp
Vay qua ứng dụng trên điện thoại có an toàn không?
Cần kiểm tra kỹ ứng dụng đó có phải của công ty tài chính được cấp phép hay không trước khi cung cấp thông tin cá nhân — nhiều ứng dụng vay nhanh không rõ nguồn gốc thực chất là hình thức tín dụng đen trá hình.
Công ty có hỗ trợ công nhân vay tiền khi cần gấp không?
Tùy chính sách từng công ty, một số có quỹ hỗ trợ công đoàn hoặc chính sách tạm ứng lương — nên hỏi trực tiếp bộ phận nhân sự hoặc công đoàn cơ sở nếu công ty có tổ chức.
Làm sao biết mức lãi suất mình đang vay có hợp pháp không?
Có thể tham khảo mức lãi suất trần theo quy định pháp luật hiện hành và so sánh với mức thực tế mình đang phải trả (bao gồm cả phí ẩn quy đổi ra lãi suất) — nếu chênh lệch quá lớn, nên thận trọng và tìm hiểu thêm hoặc nhờ tư vấn pháp lý.
Bị đòi nợ dù không phải người vay thì phải làm sao?
Nếu bị làm phiền đòi nợ dù không liên quan (do người vay dùng số điện thoại của mình làm người tham chiếu), nên yêu cầu bên đòi nợ cung cấp bằng chứng, từ chối cung cấp thêm thông tin cá nhân, và có thể trình báo công an nếu bị quấy rối kéo dài.