Gần khu công nghiệp nào cũng có vài tiệm cầm đồ san sát, đèn sáng cả đêm. Lý do rất thực tế: lượng khách đều đặn vào khoảng ngày 25, 26 hằng tháng, khi lương đã cạn mà kỳ lương mới còn vài ngày. Điện thoại, đôi khi cà vẹt xe thành vật cầm quen thuộc, rồi chuộc về ngay khi có lương, và vòng lặp tiếp diễn tháng này qua tháng khác. Cầm đồ một lần để xoay xở thì không phải vấn đề lớn. Điều đáng lo là khi nó thành thói quen đều đặn mỗi tháng.
Vòng lặp quen thuộc: hết tiền giữa tháng, cầm đồ, rồi chuộc
Câu chuyện thường bắt đầu rất đơn giản: một khoản chi bất ngờ (tiền thuốc khi ốm, sửa xe) hoặc chi tiêu lệch khiến tiền cạn sớm. Người có tiết kiệm dự phòng chỉ thấy đó là trở ngại nhỏ. Người sống sát từng đồng lương, không có dự phòng, chọn cách nhanh nhất, ít thủ tục nhất: mang món đồ đến tiệm cầm đồ gần trọ lấy tiền mặt ngay.
Vấn đề không nằm ở một lần cầm. Tháng sau lại tương tự, vì lãi cầm đồ, dù mỗi lần không quá cao, vẫn làm ngân sách tháng đó hẹp thêm. Dần dần nhiều người coi việc cầm đồ cuối tháng là chuyện bình thường, một phần của “cách quản lý tiền”, thay vì nhận ra đó là dấu hiệu cách chi tiêu đang có vấn đề.
Vì sao tiệm cầm đồ hấp dẫn hơn các lựa chọn khác?
- Thủ tục đơn giản, không cần chứng minh thu nhập, không hồ sơ phức tạp.
- Có tiền ngay trong vài phút, đánh trúng nhu cầu gấp so với chờ xét duyệt vay chính thống.
- Tâm lý “chỉ cầm tạm vài ngày”: nhiều người không coi đây là khoản vay đáng lo, khác hẳn cảm giác khi ký hợp đồng vay chính thức. Chính sự “nhẹ nhàng” này khiến việc lặp lại nhiều lần mà không nhìn nhận như một cảnh báo.
Cái giá thực sự của việc đến tiệm cầm đồ đều mỗi tháng
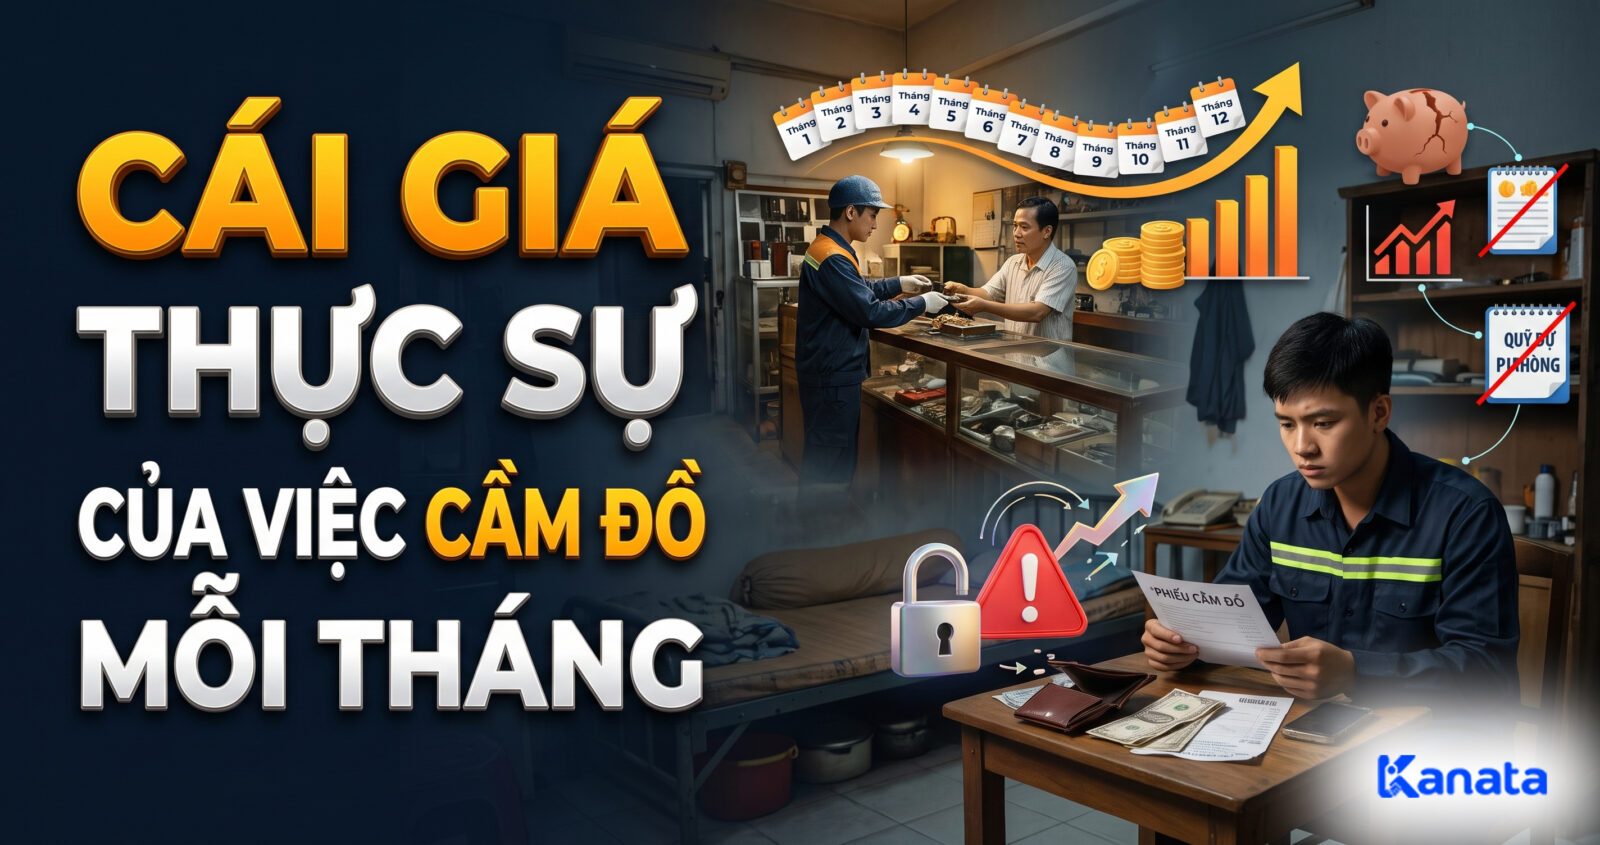
Một lần, lãi có thể không lớn. Nhưng tính cả năm với tần suất mỗi tháng, tổng lãi trả cho tiệm cầm đồ có thể thành một khoản đáng kể, như một “phí” âm thầm trả cho khoảng trống trong quản lý chi tiêu. Số tiền đó nếu dành làm quỹ dự phòng có thể đã giúp bạn không cần cầm nữa.
Kèm theo là rủi ro mất tài sản: nếu một tháng có thêm khoản phát sinh nên không đủ tiền chuộc đúng hạn, tài sản cầm cố có thể mất theo điều khoản của tiệm. Khi đó bạn vừa mất đồ vừa không nhận được khoản tiền như mong đợi, còn tệ hơn chưa từng cầm.
4 bước thoát khỏi vòng lặp tiệm cầm đồ
- Nhận ra đúng bản chất: cầm đồ đều mỗi tháng không phải “chiến lược quản lý tiền”, mà là dấu hiệu thu và chi đang quá sát, không có khoảng đệm.
- Bắt đầu quỹ dự phòng rất nhỏ, dù chỉ 50 đến 100 nghìn mỗi tháng. Quan trọng là đều đặn, dần dần thành khoảng đệm cho khoản phát sinh nhỏ.
- Xem lại chi tiêu tổng thể để tìm khoản có thể cắt, dành phần đó xây quỹ. Cách chia lương xem quản lý chi tiêu khi lương tăng ca không cố định.
- Với khoản lớn hơn dự phòng, ưu tiên kênh vay chính thống (dù thủ tục chậm hơn) hoặc hỗ trợ từ quỹ công đoàn nếu công ty có. Xem vay ngân hàng và vay qua app khác nhau thế nào và cách vay tiền an toàn, tránh bẫy tín dụng đen.
Thay đổi này không diễn ra trong một tháng, nhưng mỗi tháng không phải ghé tiệm cầm đồ là một bước thật sự để lấy lại quyền kiểm soát tài chính. Đừng thoát ra đột ngột, hãy đi từng bước nhỏ cho bền.
Xem việc làm đang tuyển tại các nhà máy đối tác của Kanata →
Câu hỏi thường gặp
Cầm đồ có phải lúc nào cũng xấu?
Không hẳn. Một lần cầm để giải quyết việc gấp, đơn lẻ không phải vấn đề lớn. Đáng lo khi nó thành thói quen đều đặn mỗi tháng.
Làm sao có quỹ dự phòng khi lương chỉ vừa đủ chi?
Bắt đầu từ khoản rất nhỏ, 50 đến 100 nghìn mỗi tháng. Quan trọng là duy trì đều, dần thành khoảng đệm cho các tình huống phát sinh nhỏ.
Lãi cầm đồ có cao hơn vay ngân hàng nhiều không?
Thường cao hơn đáng kể so với vay tín chấp ngân hàng hay công ty tài chính được cấp phép, dù thủ tục nhanh hơn. Nếu chờ được, hãy cân nhắc kênh chính thống.
Đã rơi vào vòng lặp nhiều tháng thì bắt đầu từ đâu?
Nhìn lại tổng chi tiêu để tìm khoản cắt giảm, dành phần đó xây quỹ dự phòng dần thay vì cố thoát ngay trong một tháng.
Biên soạn: đội ngũ nội dung Kanata. Cập nhật lần cuối: 13/10/2026. Bài viết mang tính tham khảo chung, không thay thế tư vấn pháp lý hoặc y tế.