Cần tiền gấp để sửa xe, trả viện phí hay bù một tháng chi vượt kế hoạch, nhiều người đứng giữa hai lựa chọn: ra ngân hàng làm thủ tục hay bấm vay qua app. Vay ngân hàng và vay qua app khác nhau không chỉ ở tốc độ mà còn ở lãi suất thực tế, mức minh bạch và an toàn thông tin. Nhìn kỹ 4 điểm dưới đây trước khi quyết định.
Điểm 1: thủ tục và thời gian khi vay ngân hàng hay vay app
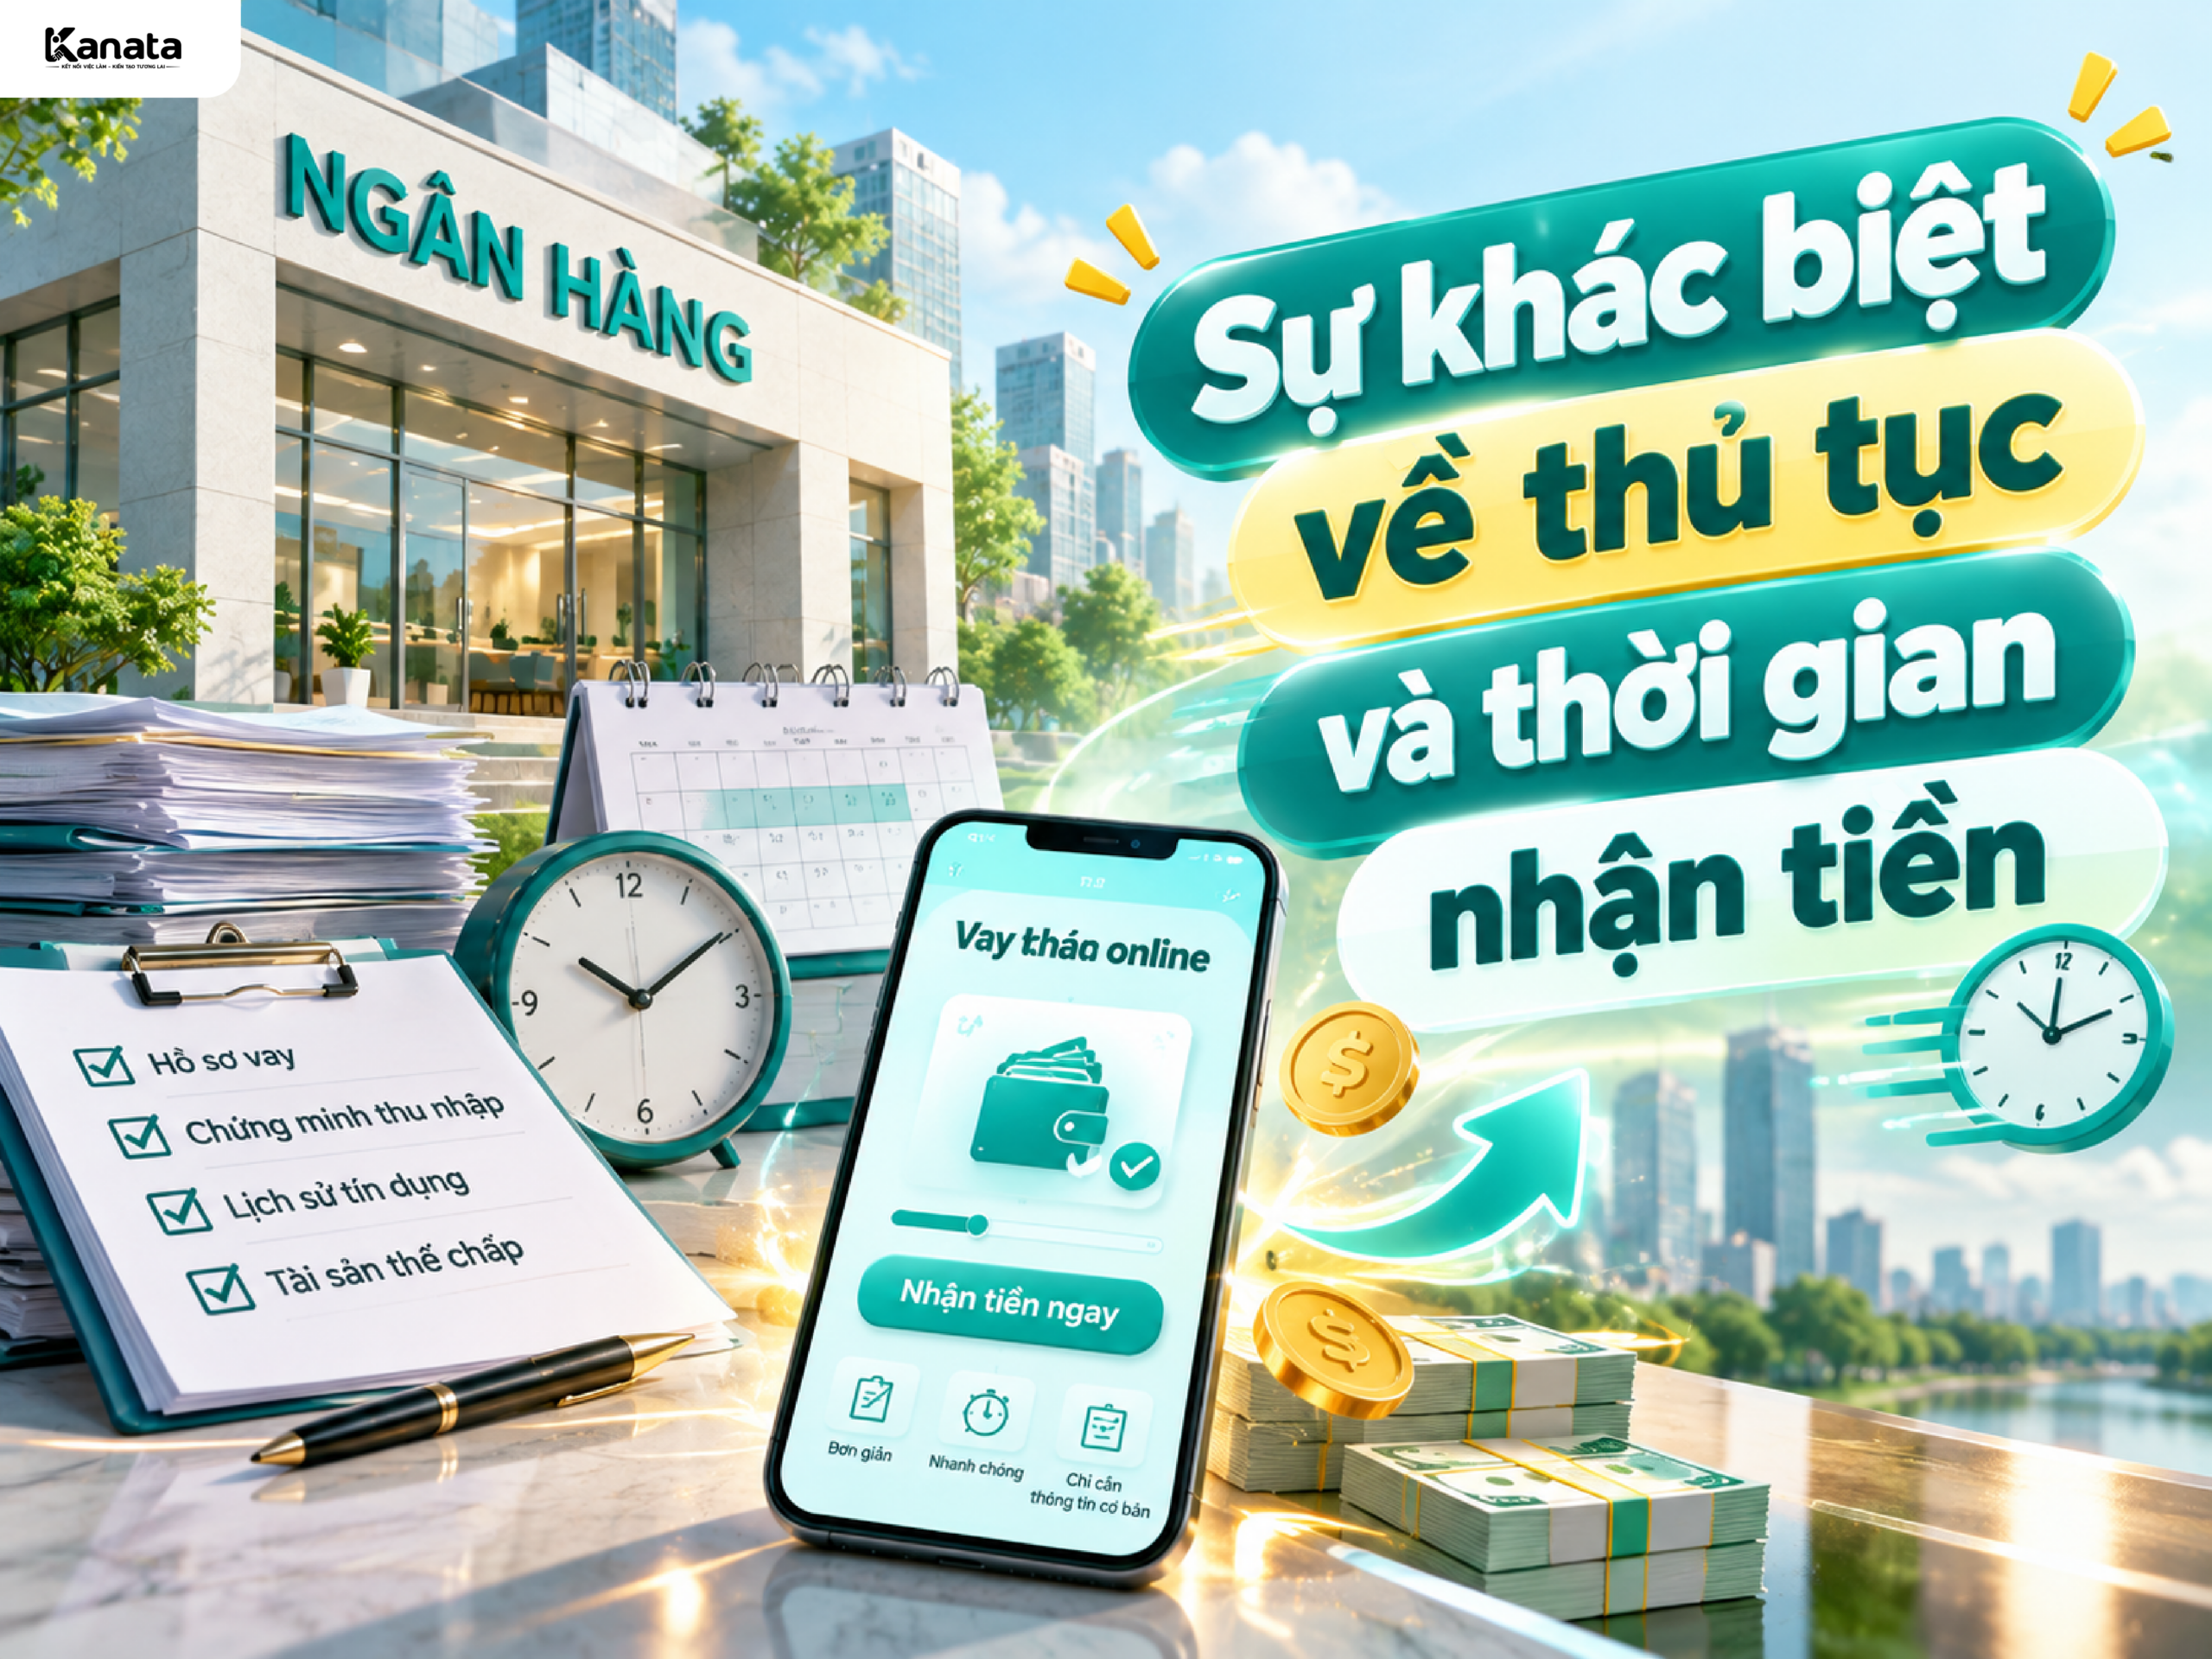
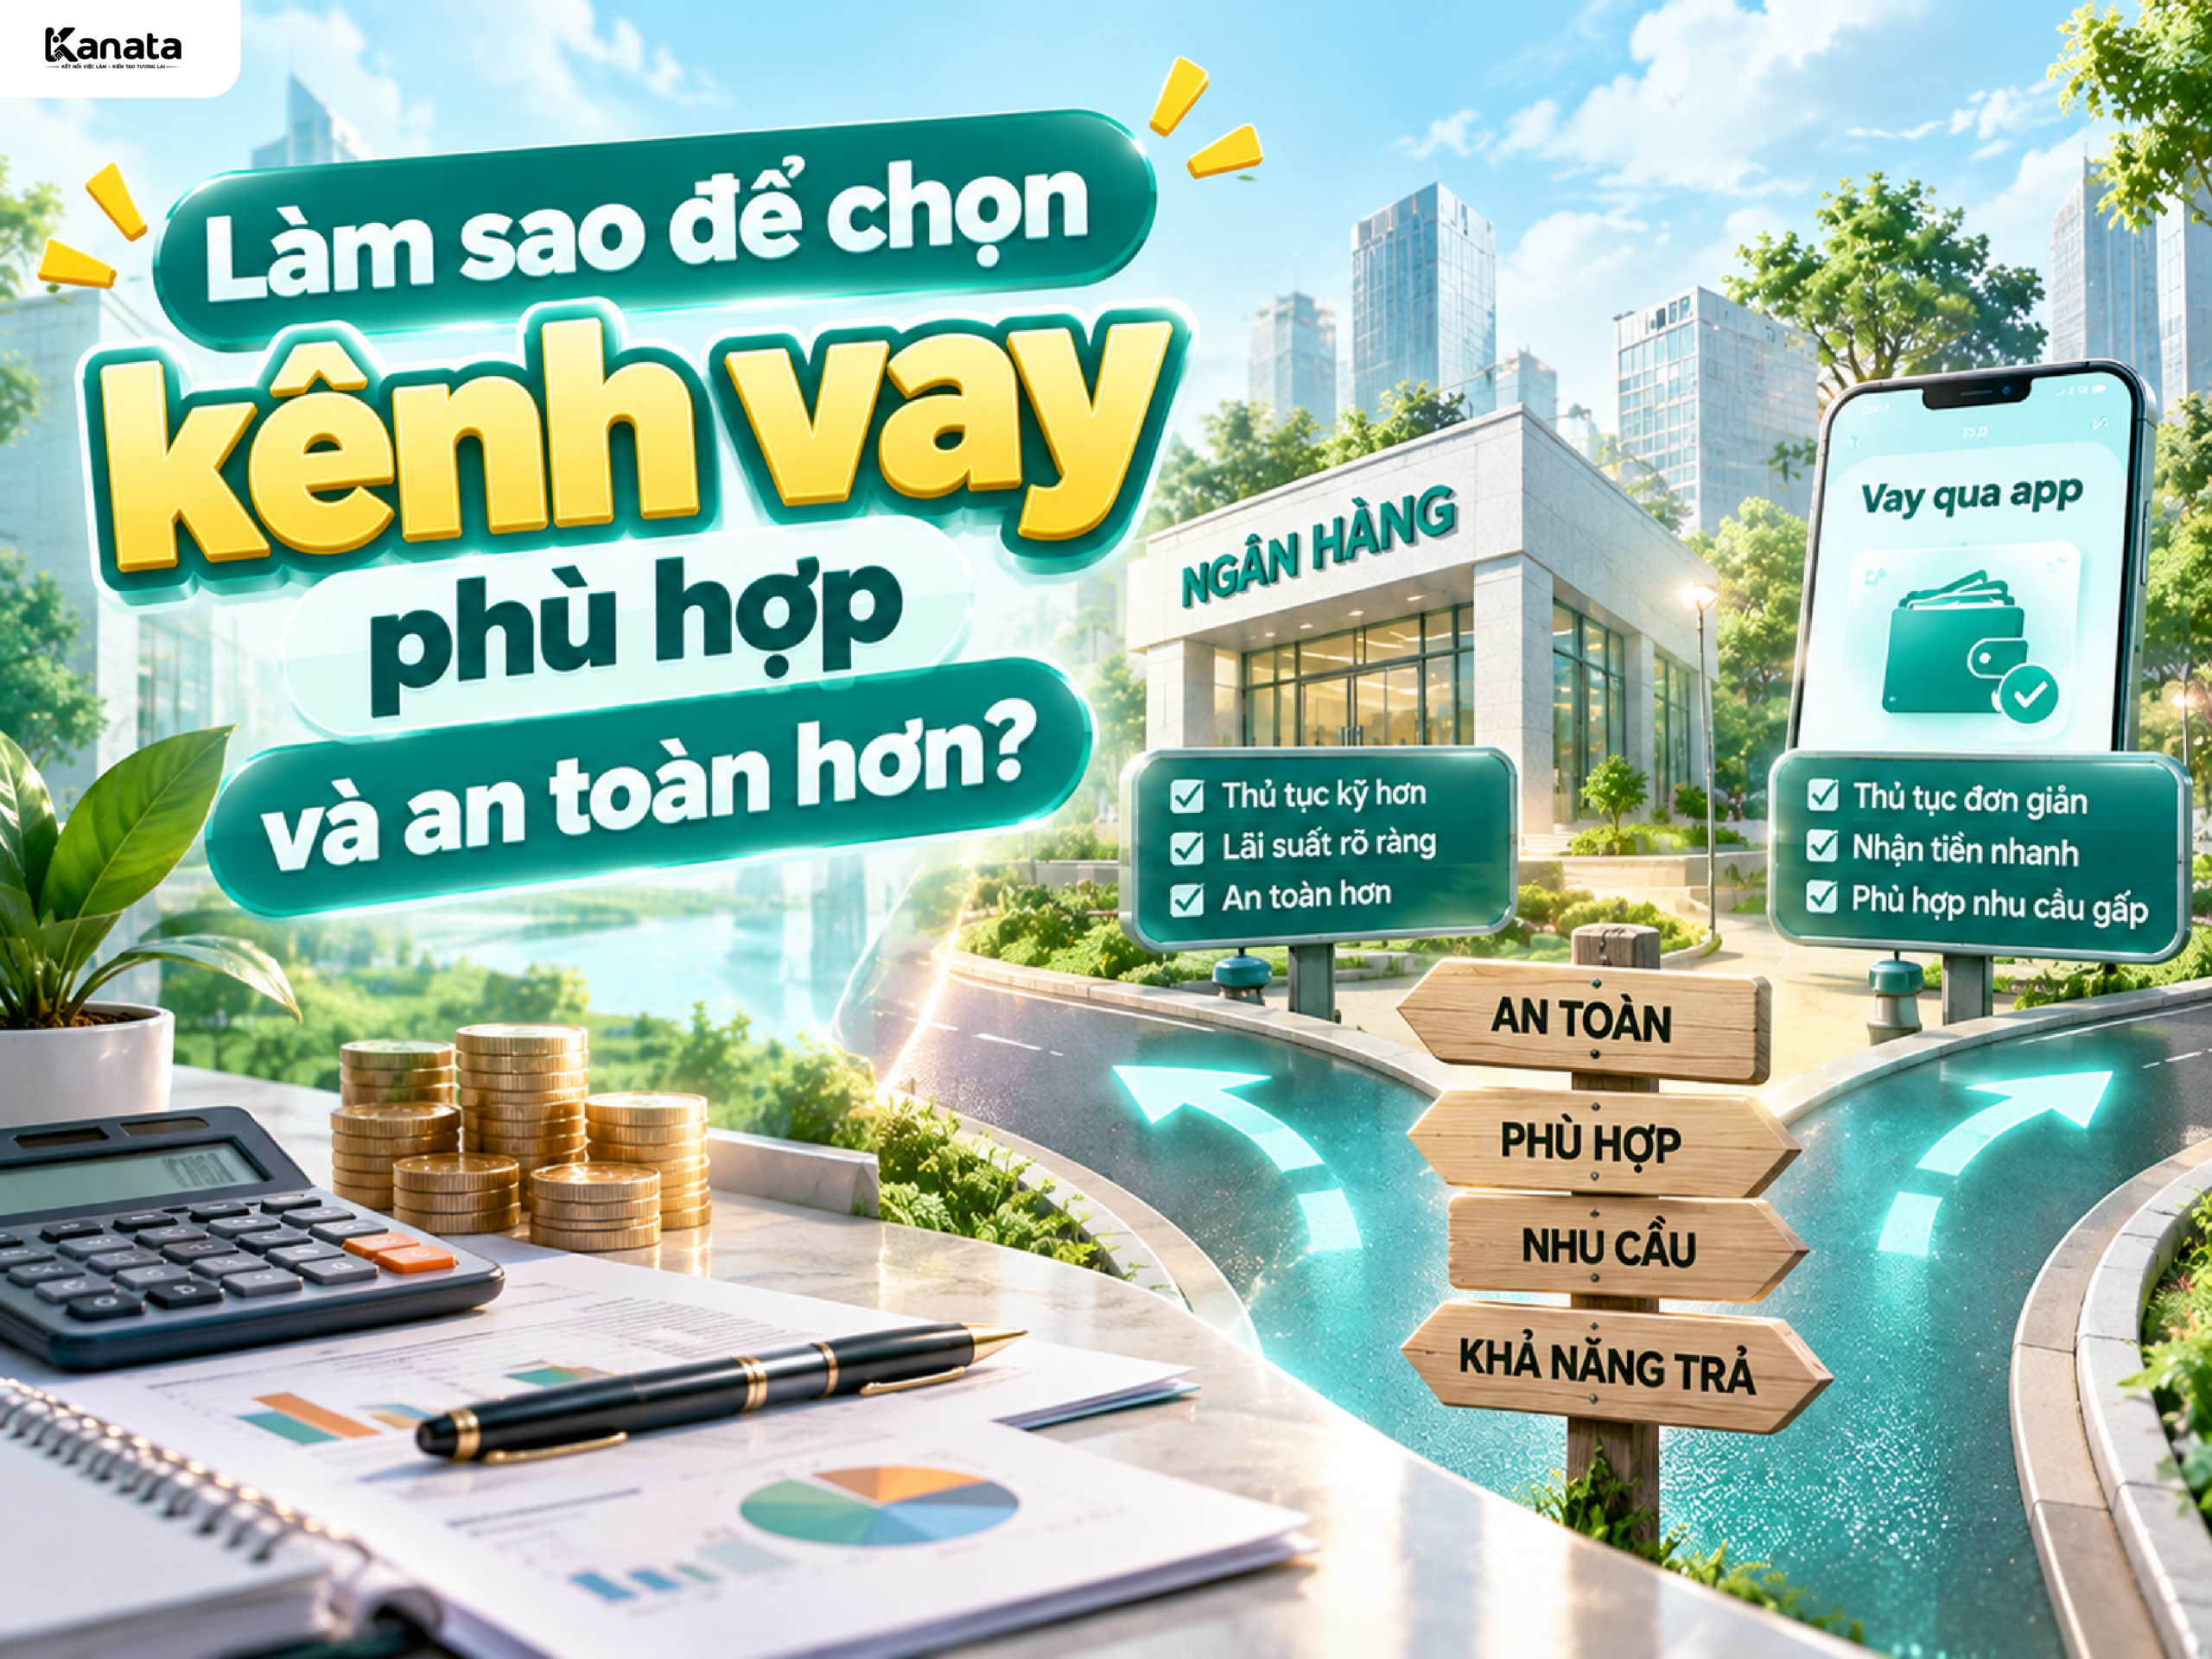
| Vay ngân hàng | Vay qua app | |
|---|---|---|
| Thủ tục | Thẩm định kỹ: chứng minh thu nhập, lịch sử tín dụng, đôi khi cần bảo lãnh hoặc thế chấp | Đơn giản, giấy tờ cơ bản |
| Thời gian | Vài ngày đến một tuần | Vài giờ đến một ngày |
| Điểm mạnh | An toàn pháp lý cao, lãi suất ghi rõ trong hợp đồng | Nhanh, hợp người cần gấp, không có tài sản thế chấp |
Điểm 2: lãi suất và chi phí thực tế phải trả
Đây là khác biệt quan trọng nhất mà nhiều người bỏ qua khi chỉ nhìn tốc độ giải ngân. Ngân hàng và công ty tài chính được cấp phép công bố lãi suất rõ ràng, chịu sự giám sát của cơ quan quản lý. App không rõ nguồn gốc, không có giấy phép minh bạch có thể áp lãi suất và phí phát sinh (phí dịch vụ, phí trễ hạn, phí gia hạn) cao hơn nhiều so với quảng cáo.
Vì vậy trước khi vay qua bất kỳ app nào, hãy đọc hết điều khoản, đặc biệt lãi suất quy đổi theo năm, chứ đừng chỉ nhìn con số theo ngày hay tháng tưởng chừng rất nhỏ.
Điểm 3: minh bạch và an toàn thông tin cá nhân
Vay ngân hàng, thông tin cá nhân được bảo mật theo quy định pháp luật về hoạt động ngân hàng. Với app, nhất là app không được cấp phép chính thức, hãy cân nhắc nghiêm túc việc cấp quyền truy cập danh bạ, hình ảnh, vị trí, vì dữ liệu này có thể bị lợi dụng để đòi nợ sai quy định.
Điểm 4: nên vay ngân hàng hay vay app thì an toàn hơn?
- Có thời gian chuẩn bị, không cần tiền trong ngày: vay ngân hàng hoặc công ty tài chính được cấp phép vẫn an toàn hơn về lâu dài, dù thủ tục lâu hơn.
- Thật sự khẩn cấp: chọn app được biết đến rộng rãi, có thông tin công ty minh bạch, có giấy phép. Tránh app chỉ quảng cáo qua tin nhắn hay mạng xã hội. Nhận biết chiêu lừa xem 5 dấu hiệu tin nhắn vay tiền lừa đảo.
Nguyên tắc quan trọng nhất: chỉ vay khi cần và trả được
Dù chọn kênh nào, hãy vay đúng số tiền nằm trong khả năng trả theo thu nhập thực tế hằng tháng, đừng vay cho nhu cầu không thiết yếu. Vay chồng vay để trả nợ cũ là dấu hiệu phải dừng lại và sắp xếp lại tài chính. Đọc thêm cách vay tiền an toàn, tránh bẫy tín dụng đen và quản lý chi tiêu khi lương tăng ca không cố định. Khái niệm chung xem tín dụng.
Xem việc làm đang tuyển tại các nhà máy đối tác của Kanata →
Câu hỏi thường gặp
Vay qua app có phải lúc nào cũng rủi ro hơn vay ngân hàng?
Không hoàn toàn. Nhiều app được cấp phép, minh bạch. Rủi ro chủ yếu đến từ app không rõ nguồn gốc, không công khai lãi suất và thông tin công ty.
Làm sao biết lãi suất có hợp lý không?
Yêu cầu bên cho vay công bố lãi suất quy đổi theo năm (APR), không chỉ theo ngày hoặc tháng, rồi so với mặt bằng lãi suất vay tiêu dùng phổ biến lúc đó.
Cần tiền trong ngày thì ưu tiên ngân hàng hay app?
Nếu không có lựa chọn khác, chọn app đã được biết đến rộng rãi, có giấy phép rõ ràng, đừng chọn theo quảng cáo lãi suất thấp bất thường.
Biên soạn: đội ngũ nội dung Kanata. Cập nhật lần cuối: 13/10/2026. Bài viết mang tính tham khảo chung, không thay thế tư vấn pháp lý hoặc y tế.