Cách gửi tiền về quê tưởng chừng đơn giản nhưng nhiều công nhân vẫn chọn nhầm kênh tốn phí cao hoặc gặp rủi ro vì tin nhầm người lạ nhận chuyển hộ. Bài này so sánh các kênh gửi tiền phổ biến, chi phí thực tế, và cách tránh những chiêu lừa đảo thường gặp khi chuyển tiền về nhà.
Cách gửi tiền về quê qua 4 kênh phổ biến hiện nay
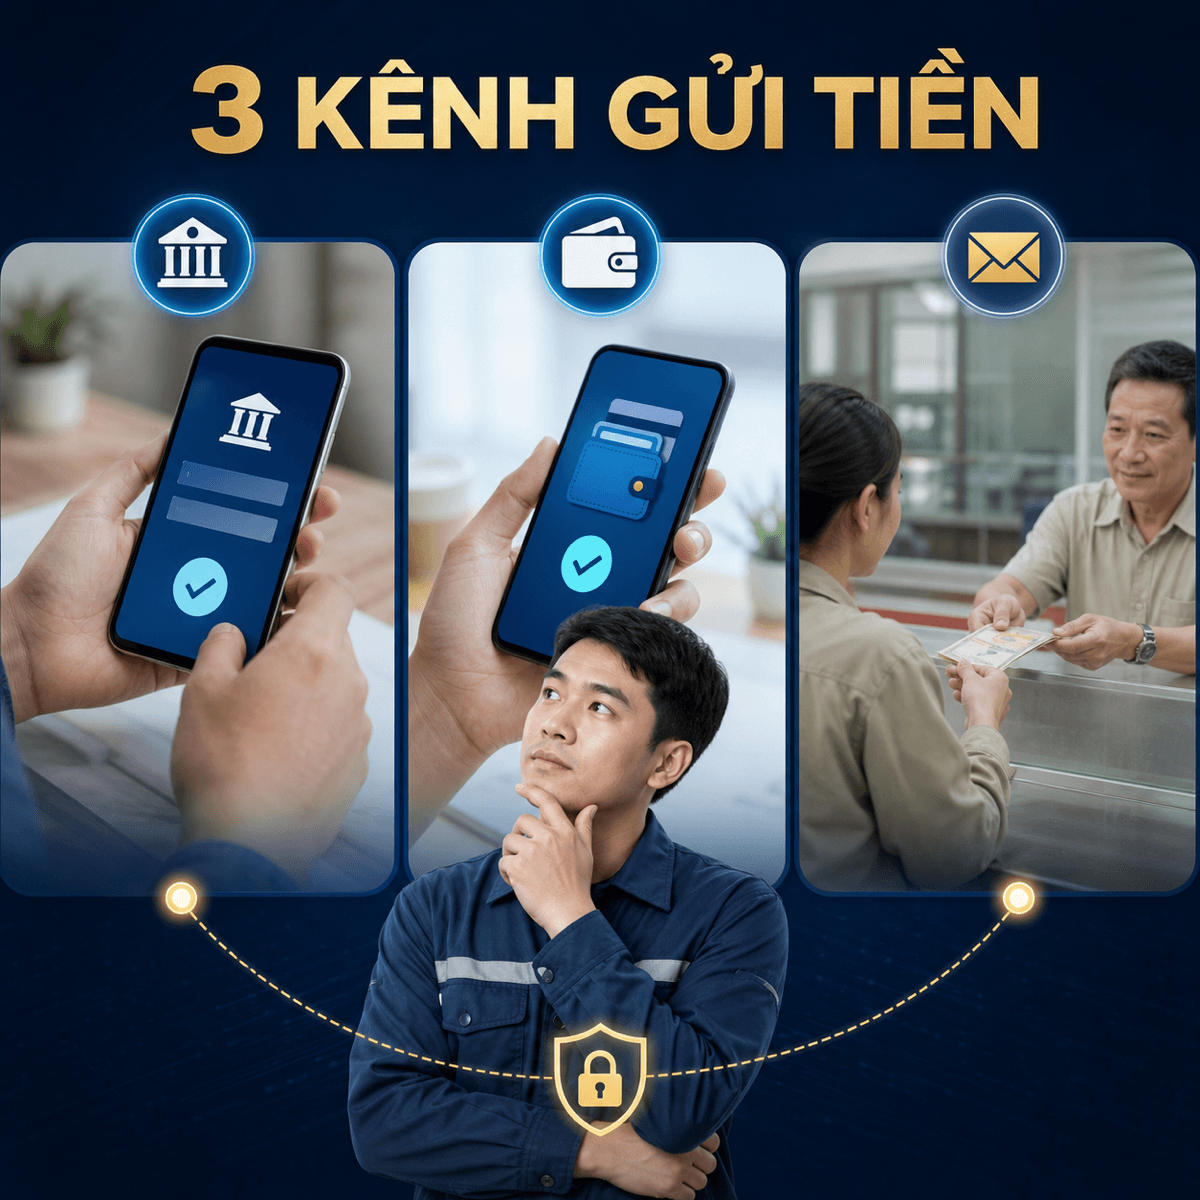
- Chuyển khoản ngân hàng: nhanh, an toàn nếu đúng số tài khoản, hầu hết ngân hàng hiện miễn phí hoặc phí rất thấp cho chuyển khoản cùng hệ thống hoặc qua ứng dụng
- Ví điện tử (Momo, ZaloPay, các ví phổ biến khác): tiện nếu người nhận cũng dùng cùng loại ví, thao tác nhanh qua điện thoại, phù hợp với các khoản gửi nhỏ, thường xuyên
- Bưu điện hoặc dịch vụ chuyển tiền truyền thống: phù hợp nếu người nhận ở vùng sâu vùng xa chưa quen dùng app ngân hàng hoặc không có tài khoản ngân hàng
- Nhờ người quen mang về khi về quê: không mất phí nhưng phụ thuộc vào lịch trình người mang hộ, chỉ nên dùng khi thực sự tin tưởng
So sánh phí và thời gian nhận tiền giữa các kênh
Cách gửi tiền về quê rẻ nhất hiện nay là chuyển khoản ngân hàng qua ứng dụng, vốn cũng là kênh nhanh nhất — tiền vào tài khoản người nhận gần như ngay lập tức nếu chuyển đúng ngân hàng hoặc qua hệ thống chuyển nhanh liên ngân hàng, phần lớn miễn phí hoặc phí chỉ vài nghìn đồng mỗi giao dịch. Ví điện tử tương tự về tốc độ nhưng đòi hỏi người nhận phải có tài khoản cùng loại ví hoặc phải rút ra ngân hàng mới dùng được tiền mặt. Dịch vụ bưu điện hoặc chuyển tiền truyền thống thường mất phí cao hơn (tính theo phần trăm số tiền gửi) và thời gian nhận có thể mất từ vài giờ đến 1-2 ngày tùy khu vực.
Cách nhận biết và tránh lừa đảo khi gửi tiền
- Luôn xác nhận lại số tài khoản và tên chủ tài khoản trước khi chuyển — đối chiếu kỹ với người nhận qua điện thoại, không chỉ tin vào số tài khoản được gửi qua tin nhắn nếu chưa xác nhận bằng giọng nói hoặc gọi video
- Cảnh giác với yêu cầu chuyển tiền gấp, không giải thích rõ lý do — đây là chiêu phổ biến của kẻ lừa đảo giả danh người thân gặp sự cố khẩn cấp để yêu cầu chuyển tiền ngay không kịp suy nghĩ
- Không chuyển tiền cho người lạ tự nhận là “hỗ trợ” nhận hộ, chuyển hộ, dù người đó nói quen biết gia đình — nên xác minh trực tiếp với người thân trước khi tin. Có thể tham khảo thêm các khuyến cáo phòng chống lừa đảo chuyển tiền tại Ngân hàng Nhà nước Việt Nam
- Lưu lại biên lai, tin nhắn xác nhận giao dịch sau mỗi lần chuyển tiền, để có căn cứ tra soát nếu xảy ra sự cố chuyển nhầm hoặc bị lừa
Ví dụ chi phí thực tế khi gửi các mức tiền khác nhau
Ví dụ 1 — gửi 2 triệu đồng qua chuyển khoản ngân hàng cùng hệ thống hoặc qua ứng dụng: thường miễn phí hoàn toàn, tiền vào tài khoản người nhận trong vài giây đến vài phút.
Ví dụ 2 — gửi 5 triệu đồng qua bưu điện hoặc dịch vụ chuyển tiền truyền thống: phí thường tính theo bậc thang, dao động khoảng 20.000-50.000 đồng tùy đơn vị và khu vực nhận, thời gian nhận có thể trong ngày hoặc chậm hơn nếu ở vùng xa.
Ví dụ 3 — gửi định kỳ mỗi tháng 1-1,5 triệu đồng qua ví điện tử cho người nhận cùng dùng ví: gần như miễn phí mỗi lần chuyển, nhưng nếu người nhận cần rút tiền mặt ra ngoài qua ATM hoặc điểm giao dịch, có thể phát sinh phí rút nhỏ tùy chính sách của ví.
Mẹo gửi tiền về quê đều đặn mà không ảnh hưởng chi tiêu hằng tháng
Nên xác định trước một khoản cố định mỗi tháng dành riêng cho gửi tiền về quê ngay khi nhận lương, thay vì đợi cuối tháng còn dư mới gửi — cách này giúp gia đình ở quê chủ động kế hoạch chi tiêu, đồng thời giúp bản thân công nhân kiểm soát tốt hơn phần còn lại cho sinh hoạt. Việc lên kế hoạch phân bổ lương rõ ràng ngay từ đầu tháng cũng giúp tránh tình trạng hết tiền sinh hoạt trước khi hết tháng, có thể tham khảo thêm cách phân bổ tổng thể trong bài cách chia lương công nhân để không hết tiền giữa tháng
Việc cảnh giác với lừa đảo khi chuyển tiền cũng cùng tinh thần với việc cảnh giác trước các chiêu lừa đảo tuyển dụng — luôn xác minh kỹ trước khi tin và hành động.
Xem việc làm đang tuyển tại các nhà máy đối tác của Kanata →
Câu hỏi thường gặp
Chuyển khoản nhầm số tài khoản thì phải làm sao?
Cần liên hệ ngay với ngân hàng hoặc ví điện tử đã dùng để chuyển, cung cấp thông tin giao dịch để yêu cầu tra soát và hỗ trợ thu hồi càng sớm càng tốt, tránh để lâu khiến việc xử lý khó khăn hơn.
Có nên mở tài khoản ngân hàng riêng chỉ để gửi tiền về quê không?
Không bắt buộc, nhưng nếu gửi tiền thường xuyên, dùng chung tài khoản nhận lương để chuyển khoản trực tiếp thường tiện và ít phí hơn so với phải rút tiền mặt rồi gửi qua kênh khác.
Người nhận ở quê không có tài khoản ngân hàng thì gửi cách nào tốt nhất?
Có thể dùng dịch vụ bưu điện hoặc điểm chuyển tiền tại địa phương gần nơi người nhận sinh sống — nên hỏi trước người nhà xem điểm nhận tiền gần nhất và tiện nhất là ở đâu.
Gửi tiền qua nhiều kênh khác nhau mỗi lần có sao không?
Không sao về mặt kỹ thuật, nhưng nên duy trì một kênh chính quen thuộc để dễ theo dõi lịch sử giao dịch và tránh nhầm lẫn số tài khoản giữa các lần gửi.