Tháng nào cũng thấy bị trừ thuế, hoặc không bị trừ gì, nhưng đầu năm sau công ty lại phát tờ “ủy quyền quyết toán” yêu cầu ký. Nhiều công nhân ký vội mà không hiểu mình đang ủy quyền cho cái gì, và hoàn toàn không biết có khi mình được hoàn lại tiền thuế. Năm 2026 còn đặc biệt hơn, vì đây là năm luật thuế thu nhập cá nhân đổi.
Quyết toán thuế TNCN là việc tổng hợp thuế cả năm để nộp thêm hoặc được hoàn lại. Với năm 2026, hạn là cuối tháng thứ 3 (31/3/2027) nếu ủy quyền cho công ty và cuối tháng thứ 4 (30/4/2027) nếu tự quyết toán. Mức giảm trừ bản thân là 15,5 triệu đồng và 6,2 triệu cho mỗi người phụ thuộc. Người phụ thuộc cần đăng ký trước 31/12/2026.
Phần dưới giải thích khi nào phải quyết toán, mốc thời gian cần nhớ, vì sao năm 2026 khác các năm trước, cách đăng ký người phụ thuộc và cách xử lý khi đổi việc giữa năm. Quy định thuế thay đổi nhanh nên hãy kiểm tra hướng dẫn mới nhất của cơ quan thuế hoặc nhờ bộ phận kế toán của công ty.
Quyết toán thuế TNCN là gì và vì sao công nhân cần quan tâm?
Trong năm, công ty thường tạm khấu trừ thuế theo từng tháng. Đến cuối năm, thuế thực tế phải nộp được tính lại trên tổng thu nhập cả năm. Nếu đã nộp thừa, bạn được hoàn hoặc bù trừ; nếu thiếu, nộp thêm. Công nhân có thu nhập thấp thường không phát sinh thuế, nhưng vẫn có thể cần quyết toán để được hoàn khoản đã bị trừ hoặc xác nhận không phải nộp. Xem trước cách thuế được tính tại thuế thưởng Tết công nhân và lương gross và net.
Mốc thời gian quyết toán thuế TNCN năm 2026
| Cách thực hiện | Hạn chót | Ghi chú |
|---|---|---|
| Ủy quyền cho công ty quyết toán | 31/3/2027 | Cuối tháng thứ 3 kể từ ngày kết thúc năm |
| Tự quyết toán với cơ quan thuế | 30/4/2027 | Cuối tháng thứ 4; trùng nghỉ lễ thì lùi sang ngày làm việc kế tiếp |
| Đăng ký người phụ thuộc | Trước 31/12/2026 | Theo hướng dẫn mới của Nghị định 253/2026/NĐ-CP |
Hạn cụ thể có thể lùi nếu gặp ngày nghỉ, hãy xem thông báo của cơ quan thuế khi đến gần hạn.
Năm 2026 khác gì các năm trước?
Từ kỳ tính thuế năm 2026, mức giảm trừ gia cảnh tăng lên 15,5 triệu đồng một tháng cho bản thân (186 triệu đồng một năm) và 6,2 triệu đồng cho mỗi người phụ thuộc, theo Nghị quyết 110/2025/UBTVQH15. Luật Thuế thu nhập cá nhân 2025 có hiệu lực từ 1/7/2026 và đổi biểu thuế lũy tiến còn 5 bậc. Vì vậy năm 2026 là năm chuyển tiếp, bảng lương 6 tháng đầu và 6 tháng cuối có thể được tính theo cách khác nhau. Hãy hỏi kế toán công ty để biết công ty đã áp dụng thế nào và nhờ họ giải thích số liệu trên chứng từ khấu trừ thuế.
Công nhân nào nên tự quyết toán, ai có thể ủy quyền?
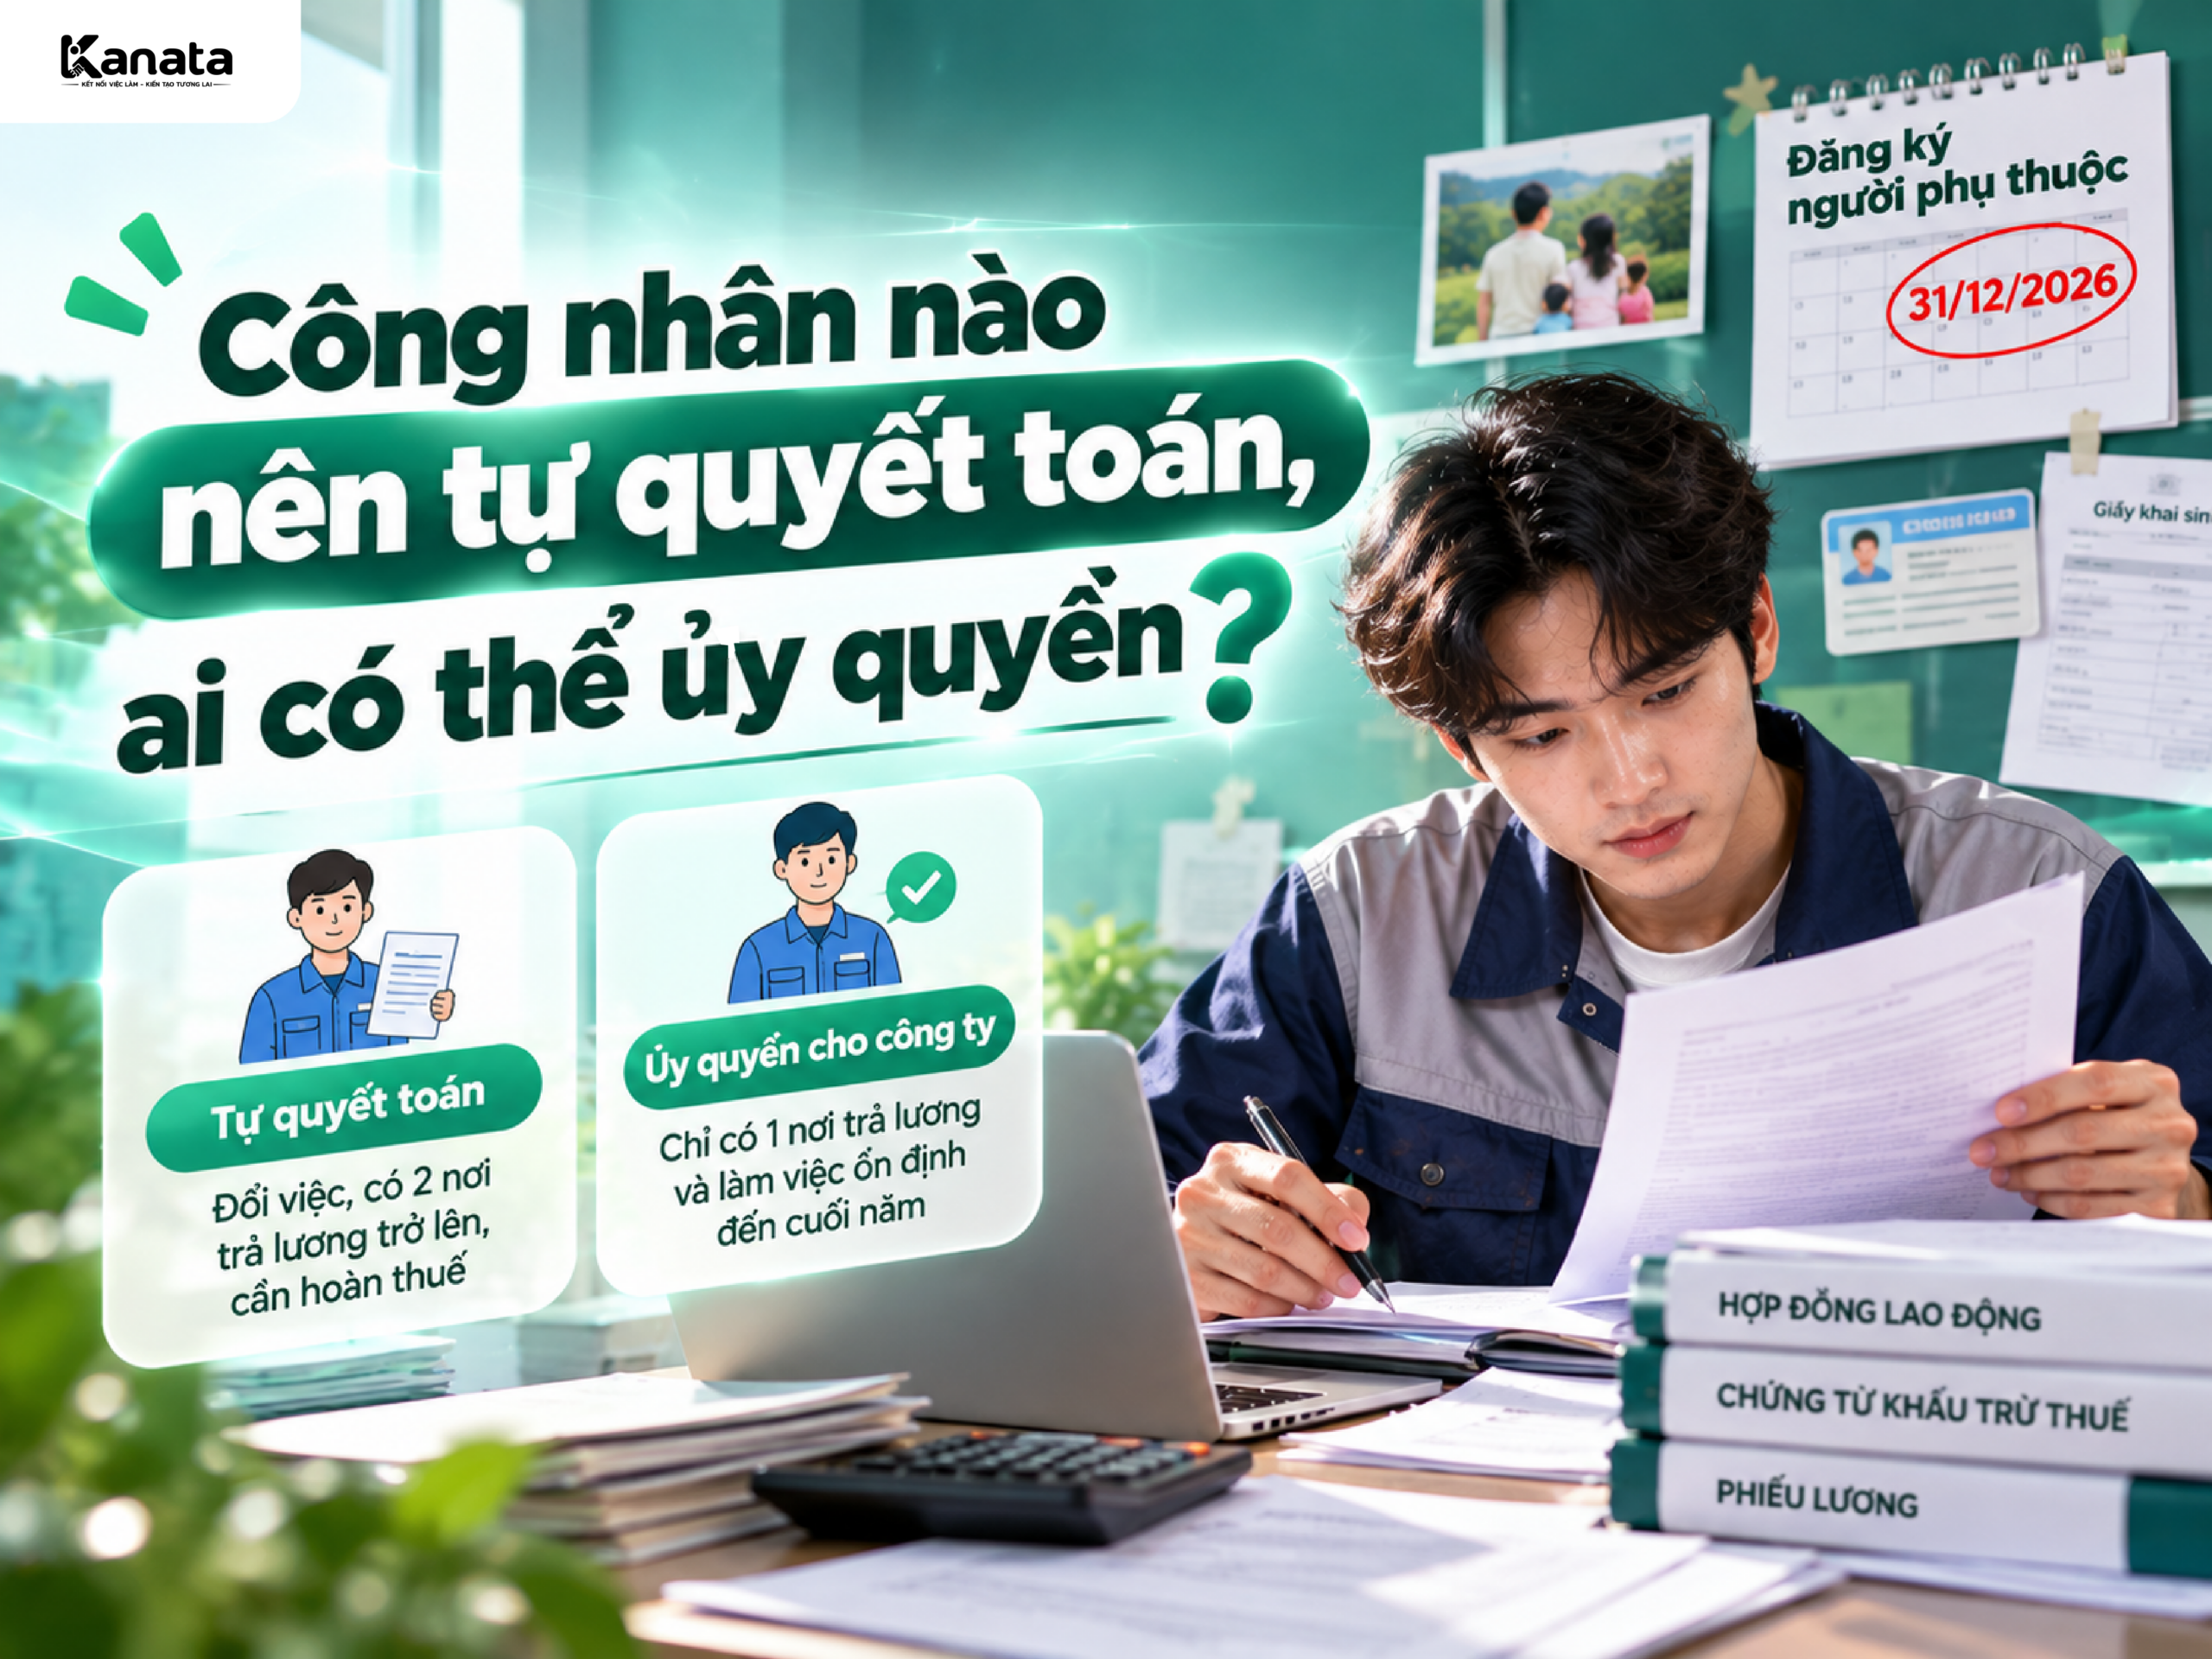
Nhìn chung, người chỉ có thu nhập tiền lương tại một nơi và làm việc ổn định đến cuối năm thường ủy quyền cho công ty quyết toán thay. Người đổi việc giữa năm, có hai nơi trả lương trở lên, hoặc cần hoàn thuế mà công ty không quyết toán thay thì thường phải tự quyết toán. Theo hướng dẫn tại Nghị định 253/2026/NĐ-CP, nếu giữa năm bạn chưa được giảm trừ đủ 12 tháng thì khi quyết toán vẫn được giảm trừ đủ cho bản thân. Điều kiện cụ thể có thể thay đổi, nên hãy xác nhận với kế toán hoặc cơ quan thuế.
Đăng ký người phụ thuộc: làm sớm kẻo mất quyền lợi
Mỗi người phụ thuộc (con nhỏ, cha mẹ già không có thu nhập) được giảm trừ 6,2 triệu đồng một tháng. Theo hướng dẫn mới, bạn nên hoàn tất đăng ký và nộp hồ sơ chứng minh trước ngày 31/12/2026. Nếu nhiều người cùng nuôi một người phụ thuộc, các bên thỏa thuận để chỉ một người đăng ký trong năm. Hãy chuẩn bị bản sao căn cước, giấy khai sinh của con và giấy tờ quan hệ nhân thân khi nộp cho công ty.
Tiền tăng ca, làm đêm và thuế: lưu bằng chứng
Tiền lương làm thêm giờ và làm ban đêm được trả cao hơn mức làm việc bình thường là phần quan trọng của thu nhập công nhân. Theo quy định thuế, phần chênh lệch được trả cao hơn so với tiền lương làm việc ban ngày, trong giờ bình thường thuộc nhóm thu nhập được miễn thuế. Hãy giữ bảng chấm công và phiếu lương để chứng minh, xem cách đọc ở cách đọc hiểu phiếu lương. Đây là điểm chi tiết nên hãy hỏi kế toán công ty về cách chứng từ ghi.
4 bước quyết toán thuế TNCN đơn giản
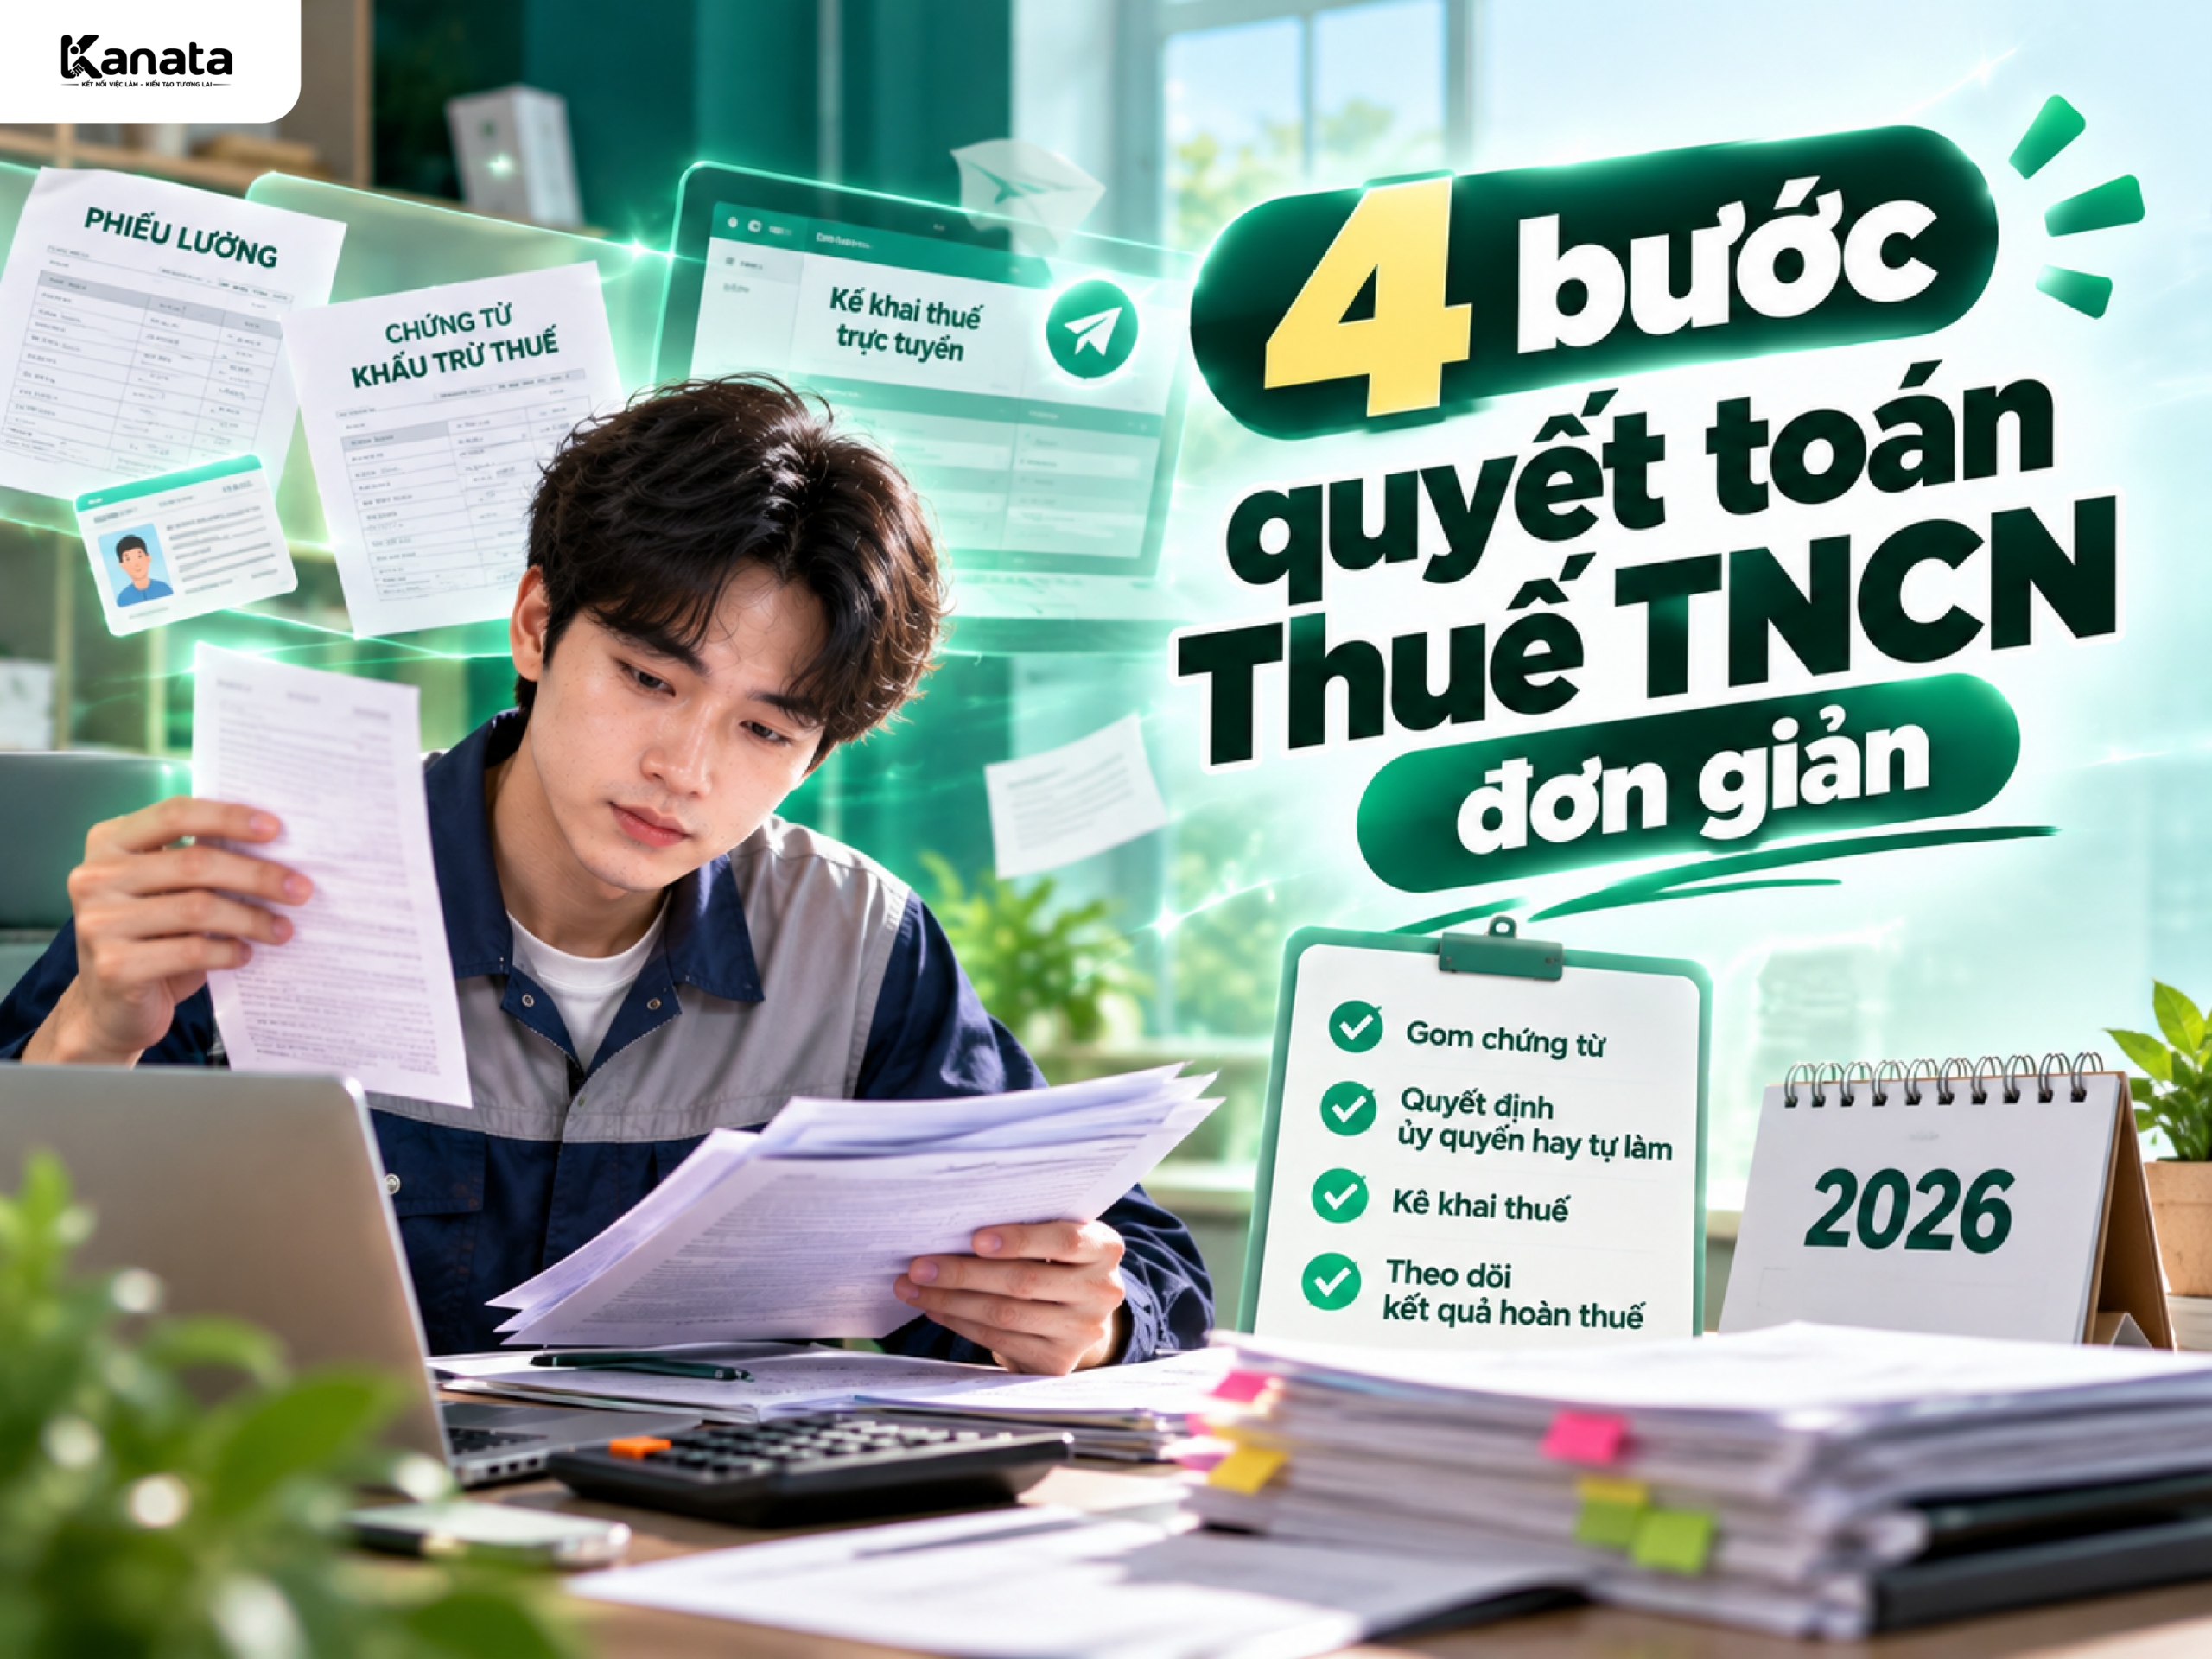
- Gom chứng từ: phiếu lương, chứng từ khấu trừ thuế do công ty cấp, giấy tờ người phụ thuộc.
- Quyết định ủy quyền hay tự làm: hỏi kế toán công ty trước hạn họ thu giấy ủy quyền.
- Kê khai nếu tự quyết toán: làm qua cổng Thuế điện tử của cơ quan thuế hoặc ứng dụng chính thống, tuyệt đối không giao tài khoản và mật khẩu cho người lạ hay dịch vụ quảng cáo.
- Theo dõi kết quả hoàn thuế: nếu nộp thừa, cơ quan thuế sẽ hoàn hoặc bù trừ theo quy trình.
Thông tin chung về loại thuế này có tại thuế thu nhập cá nhân trên Wikipedia.
Tóm lại: công nhân cần chuẩn bị gì cho quyết toán thuế TNCN?
Hãy nhớ hai mốc 31/3 và 30/4/2027, giảm trừ 15,5 triệu và 6,2 triệu, và đăng ký người phụ thuộc trước 31/12/2026. Giữ phiếu lương, chứng từ khấu trừ thuế, giấy tờ người phụ thuộc. Với quyết toán thuế TNCN, làm sớm và nhờ kế toán xác nhận thường nhanh và ít sai sót hơn tự làm một mình.
Xem việc làm đang tuyển tại các nhà máy đối tác của Kanata →
Câu hỏi thường gặp
Quyết toán thuế TNCN năm 2026 hạn cuối là ngày nào?
Ủy quyền cho công ty: cuối tháng thứ 3 kể từ ngày kết thúc năm, tức 31/3/2027. Tự quyết toán: cuối tháng thứ 4, tức 30/4/2027, nếu trùng ngày nghỉ thì lùi theo thông báo.
Thu nhập thấp có cần quyết toán thuế không?
Nếu công ty đã quyết toán thay hoặc bạn không phát sinh thuế thì có thể không phải làm gì thêm; nếu bị khấu trừ thuế trong năm và muốn hoàn lại, bạn nên quyết toán.
Đổi việc giữa năm thì quyết toán thế nào?
Thường bạn cần tự quyết toán khi có từ hai nơi trả lương trở lên; theo hướng dẫn mới bạn vẫn được giảm trừ đủ cho bản thân khi quyết toán. Hãy hỏi kế toán hoặc cơ quan thuế.
Quên đăng ký người phụ thuộc thì sao?
Theo hướng dẫn mới, thời hạn đăng ký là trước 31/12 của năm tính thuế; nếu muộn, hãy hỏi cơ quan thuế để biết cách điều chỉnh.
Biên soạn: đội ngũ nội dung Kanata. Cập nhật lần cuối: 13/10/2026. Bài viết mang tính tham khảo chung, không thay thế tư vấn pháp lý hoặc y tế.