Quản lý chi tiêu cá nhân khó hơn nhiều khi lương phụ thuộc tăng ca: tháng nhiều đơn hàng thu nhập cao, tháng ít việc lương giảm hẳn. Nhiều công nhân thu nhập khá vẫn “cháy túi” cuối tháng, không phải vì tiêu hoang mà vì chi tiêu theo tháng lương cao nhất. Cách xử lý gói trong 3 bước dưới đây, kèm ví dụ tính bằng số.
Vì sao lương tăng ca làm quản lý chi tiêu cá nhân khó hơn?
Lương cố định thì lập ngân sách dễ, vì biết chính xác số tiền mỗi tháng. Lương có phần tăng ca thì con số thay đổi liên tục. Cái bẫy phổ biến nhất là lấy tháng lương cao làm “mức sống bình thường”. Sang tháng ít tăng ca, các khoản chi đã quen không giảm kịp, dẫn đến thiếu hụt rồi phải vay mượn.
Quy tắc 50/30/20 có dùng được không?
Quy tắc này chia thu nhập thành 50% thiết yếu, 30% mong muốn, 20% tiết kiệm. Dễ nhớ, hợp người có lương ổn định.
Nhưng khi lương lên xuống, chia phần trăm trên tổng lương từng tháng khiến khoản thiết yếu cũng lên xuống theo, trong khi tiền trọ, tiền ăn thì không đổi. Vì vậy hãy làm 3 bước sau, rồi mới áp dụng tinh thần 50/30/20 cho phần dư.
Bước 1: tính “sàn” chi tiêu theo tháng lương thấp nhất
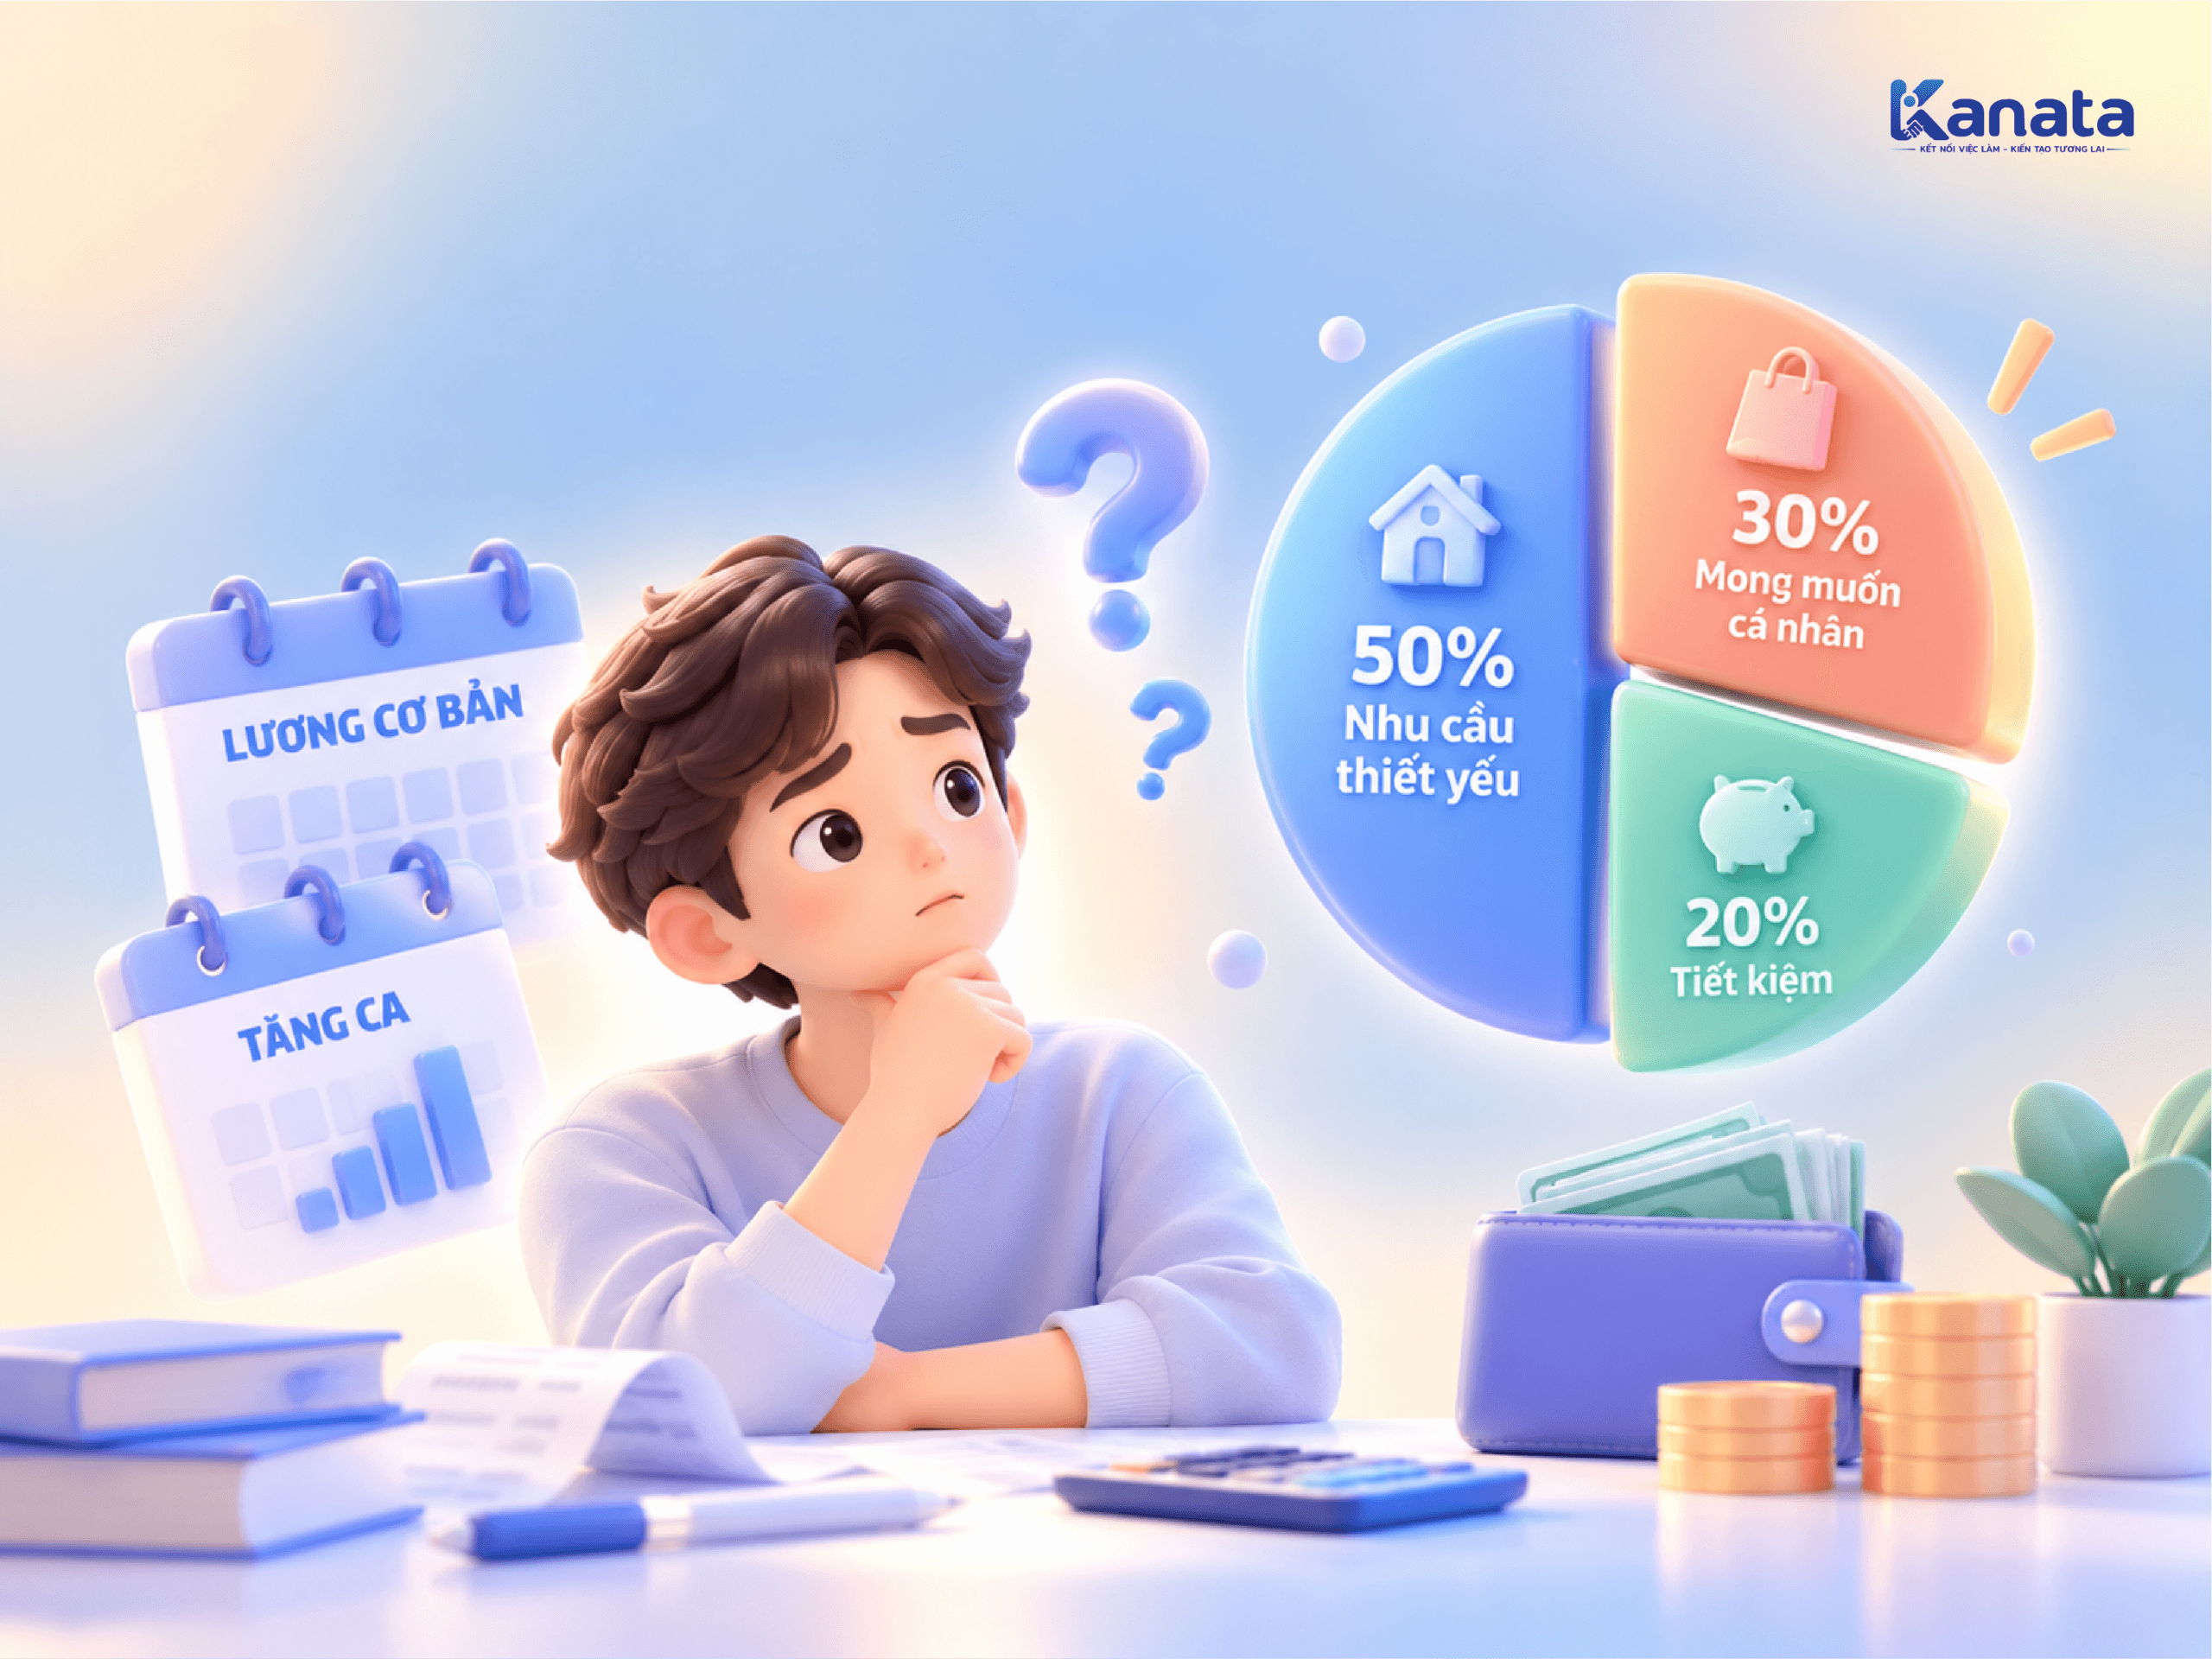
Nguyên tắc quan trọng nhất trong quản lý chi tiêu cá nhân khi lương biến động: các khoản cố định (tiền trọ, ăn uống, điện nước, đi lại, gửi về quê) tính theo lương cơ bản thực nhận, chưa tính tăng ca. Tháng nào ít việc nhất, các khoản thiết yếu vẫn đủ.
Muốn biết lương cơ bản thực nhận sau trừ bảo hiểm, xem cách đọc hiểu phiếu lương công nhân. Cách chia lương còn có trong bài cách chia lương công nhân để không hết tiền giữa tháng.
Bước 2: coi tiền tăng ca là khoản “thêm”
Tiền tăng ca của tháng nhiều việc nên chia theo kế hoạch, không tiêu hết ngay:
- Quỹ dự phòng: bù cho tháng ít tăng ca, giúp chi tiêu ổn định quanh năm.
- Khoản chi lớn đã định: về quê dịp lễ Tết, đồ dùng cần thiết.
- Một phần nhỏ cho nhu cầu cá nhân, để không thành thói quen tiêu theo tháng lương cao nhất.
Số giờ tăng ca có giới hạn theo luật, nên đừng lập kế hoạch dựa trên việc lúc nào cũng tăng ca tối đa. Xem tăng ca tối đa bao nhiêu giờ một tháng theo luật.
Bước 3: lập quỹ dự phòng, theo dõi chi tiêu mỗi tháng
Quỹ dự phòng giúp tháng ít tăng ca không thành tháng khủng hoảng. Mục tiêu hợp lý là tích dần đến khi đủ 1 đến 3 tháng chi tiêu thiết yếu. Để quỹ ở tài khoản riêng, tách khỏi tài khoản nhận lương để tránh lỡ tiêu mất. Mỗi tháng dành vài phút ghi lại các khoản chi lớn, cuối tháng so với kế hoạch xem mình lệch ở đâu.
Ví dụ quản lý chi tiêu cá nhân theo 2 kịch bản lương
Giả sử lương cơ bản thực nhận khoảng 5,5 triệu đồng/tháng, tháng nhiều tăng ca khoảng 8,5 triệu đồng. (Số liệu giả định để minh họa.)
| Tháng ít tăng ca (5,5 triệu) | Tháng nhiều tăng ca (8,5 triệu) | |
|---|---|---|
| Trọ, điện nước | 1,5 triệu | 1,5 triệu |
| Ăn uống | 2,5 triệu | 2,5 triệu |
| Đi lại, điện thoại | 0,5 triệu | 0,5 triệu |
| Gửi về quê | 1 triệu | 1 triệu |
| Phần dư 3 triệu | không có | 1,5 triệu quỹ dự phòng, 0,9 triệu tiết kiệm hoặc chi lớn, 0,6 triệu cá nhân |
Nhờ vậy mức sống giữa các tháng không bị “giật cục”, phần thu nhập tăng thêm được dùng có kế hoạch.
Sai lầm hay gặp khi quản lý chi tiêu cá nhân
- Mua sắm lớn ngay khi nhận lương cao mà không tính các tháng sau ít tăng ca.
- Không có quỹ riêng, nhận bao nhiêu tiêu bấy nhiêu.
- Vay bù tháng thấp điểm thành thói quen. Buộc phải vay thì đọc kỹ cách vay tiền an toàn, tránh bẫy tín dụng đen.
Xem việc làm đang tuyển tại các nhà máy đối tác của Kanata →
Câu hỏi thường gặp
Nên để dành bao nhiêu phần trăm tiền tăng ca?
Không có tỷ lệ đúng cho mọi người, nhưng để dành ít nhất khoảng một nửa phần tăng ca vào quỹ dự phòng cho đến khi đủ 1 đến 3 tháng chi tiêu thiết yếu là cách an toàn.
Gửi tiền về quê nên tính theo lương cơ bản hay lương thực nhận?
Nên cố định theo lương cơ bản để gia đình không bị động khi tháng sau ít tăng ca. Tháng dư dả có thể gửi thêm. Xem cách gửi tiền về quê an toàn, tiết kiệm phí.
Làm sao biết mình quản lý chi tiêu cá nhân đã hiệu quả?
Tháng ít tăng ca nhất vẫn đủ trang trải thiết yếu mà không phải vay, và khoản tiết kiệm tăng dần theo thời gian.
Biên soạn: đội ngũ nội dung Kanata. Cập nhật lần cuối: 13/10/2026. Bài viết mang tính tham khảo chung, không thay thế tư vấn pháp lý hoặc y tế.